

Am Monatsende fragst du dich, wo das Geld geblieben ist. Das geht vielen so.
Ein Budgetplaner hilft dir, vorher zu entscheiden, wofür dein Geld da ist. Ein Haushaltsbuch hält fest, was wirklich passiert ist. Beides zusammen gibt dir den Überblick.
Hier planst du in vier Schritten, mit Beispiel, Vorlage und KI-Prompts zum Kopieren.
Betrifft dich, wenn du dein Geld im Blick haben willst du gerade im Job startest ihr zusammenzieht
Das Wichtigste in Kürze
- Budget ist die Planung. Das Haushaltsbuch ist das Aufschreiben danach.
- Vier Schritte: Einnahmen, Fixkosten, Alltag, Sparen.
- Rechne mit dem Netto, nicht mit dem Brutto.
- Teile Jahreskosten durch zwölf und rechne sie zu den Fixkosten.
- Es darf Geld übrig bleiben. Ein kleiner Rest ist dein Puffer.
- Die Vorlage legst du als eigene Kopie an. Sie gehört nur dir.
Inhalt
- Haushaltsbuch oder Budget: Was ist der Unterschied?
- Beispiel: So plant Lisa ihr Geld
- So startest du mit dem Budgetplaner
- Schritt 1: Einnahmen eintragen
- Schritt 2: Fixkosten eintragen
- Schritt 3: Alltag planen
- Schritt 4: Sparen als festen Posten planen
- Was bleibt am Ende übrig?
- Mit KI schneller starten
- Welche Werte gelten 2026 und 2027?
- Welche Absicherung passt dazu?
- Was tust du, je nachdem, was du findest?
- Was als Nächstes zählt
- Häufig gestellte Fragen
Haushaltsbuch oder Budget: Was ist der Unterschied?
Ein Haushaltsbuch schreibt auf, was du ausgegeben hast. Es schaut zurück.
Ein Budget legt fest, was du ausgeben willst. Es schaut nach vorn.
Der Budgetplaner verbindet beides. Du planst jeden Monat. Später trägst du ein, was wirklich war. So siehst du schnell, wo Plan und Alltag auseinanderliegen.
Beispiel: So plant Lisa ihr Geld
Lisa Logisch ist unsere Beispielperson. Sie ist erfunden, ihr Verlauf ist alltagsecht.
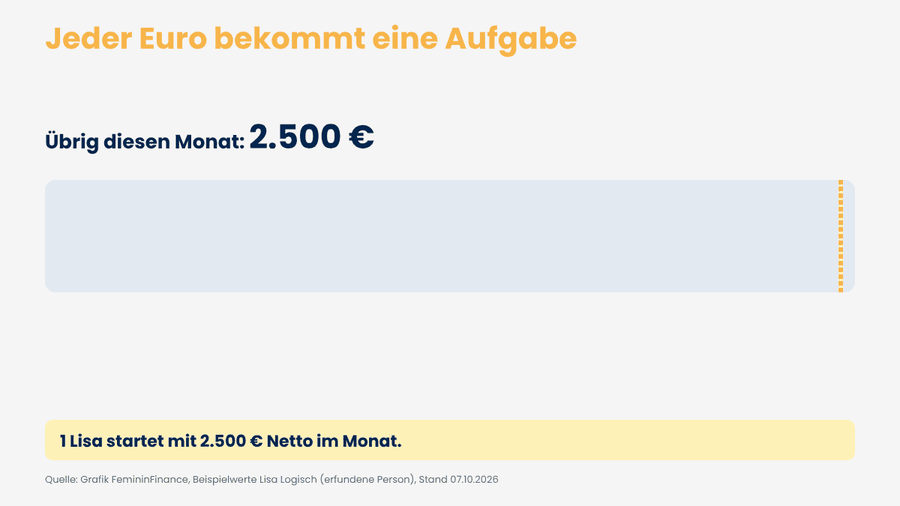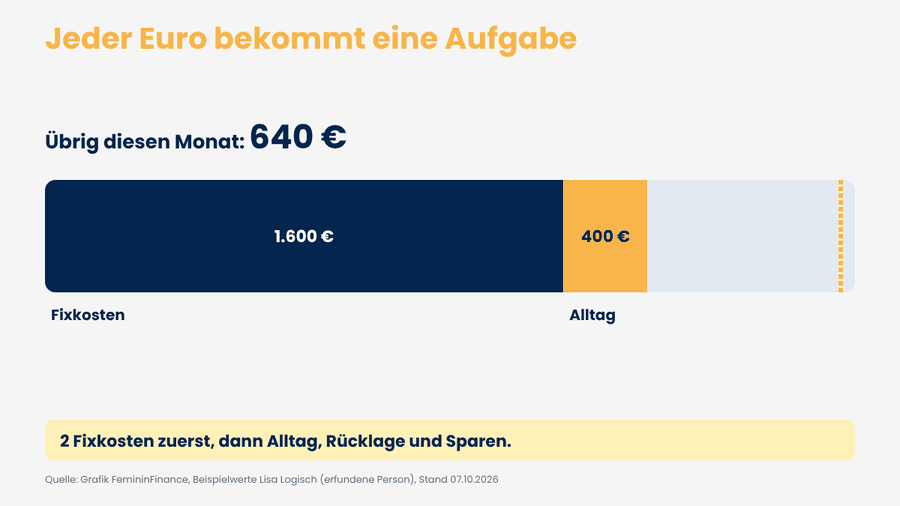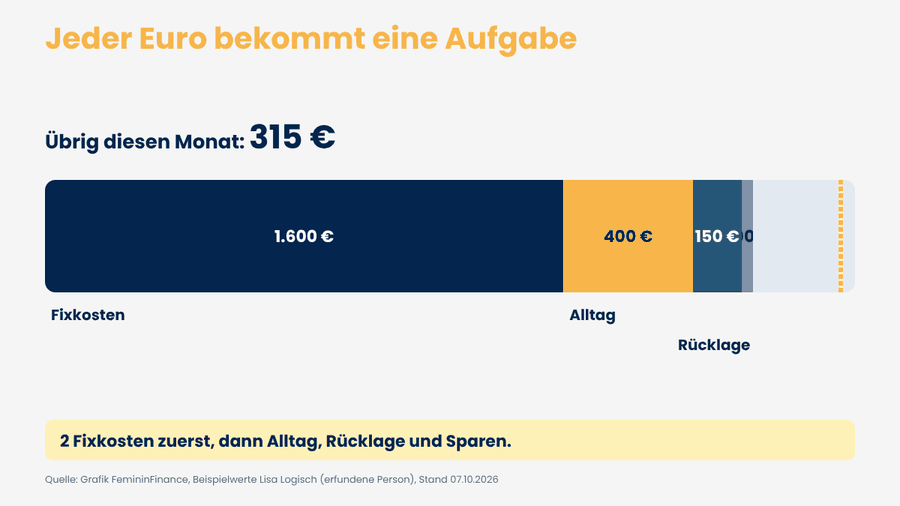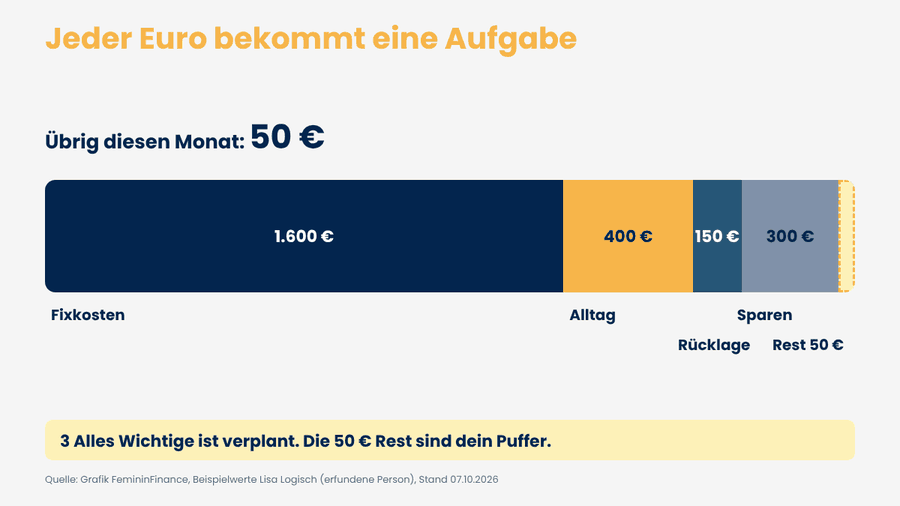
Lisa verdient 2.500 Euro netto. Ihre Fixkosten betragen 1.600 Euro. Für den Alltag plant sie 400 Euro. Dazu kommen 150 Euro Rücklage und 300 Euro Sparen.
Das ergibt 2.450 Euro. Es bleiben 50 Euro übrig. Lisa lässt sie als Puffer stehen.
So startest du mit dem Budgetplaner
Öffne die Vorlage und klicke auf „Kopie erstellen“. Deine Kopie gehört nur dir. Niemand sonst sieht sie.
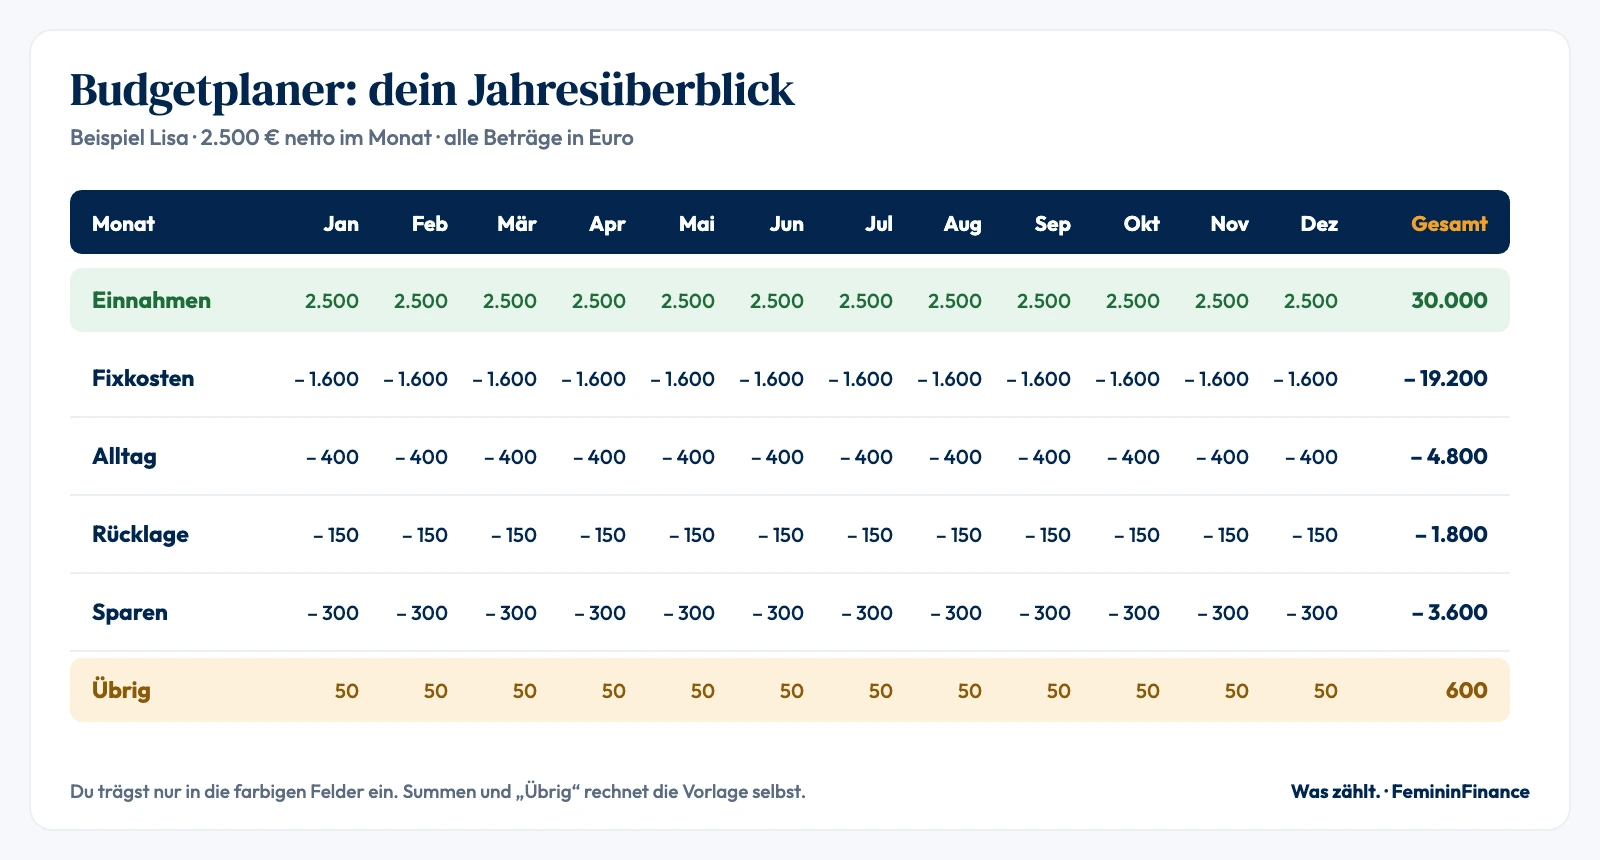
Eine Regel gilt immer: Schreib nur in die farbigen Felder. Alle anderen Felder rechnen von allein.
Dein Budgetplaner fürs ganze Jahr
Zwölf Monate auf einen Blick. Du trägst ein, die Tabelle rechnet.
Google: Klick auf „Kopie erstellen“. Deine Kopie gehört nur dir. Excel: Die Datei landet in deinen Downloads.
Schritt 1: Einnahmen eintragen
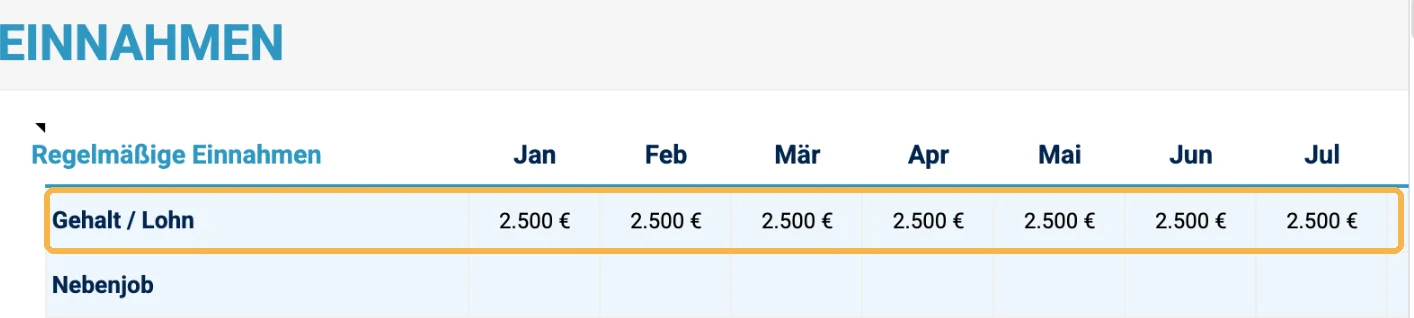
Trage zuerst dein Netto ein, also das, was auf deinem Konto ankommt. Eine Zeile steht für eine Quelle. Eine Zahl gehört zu einem Monat.
Unregelmäßiges wie eine Steuererstattung oder Geldgeschenke trägst du in den Monat ein, in dem das Geld kommt. Rechne damit nicht fest.
Schritt 2: Fixkosten eintragen
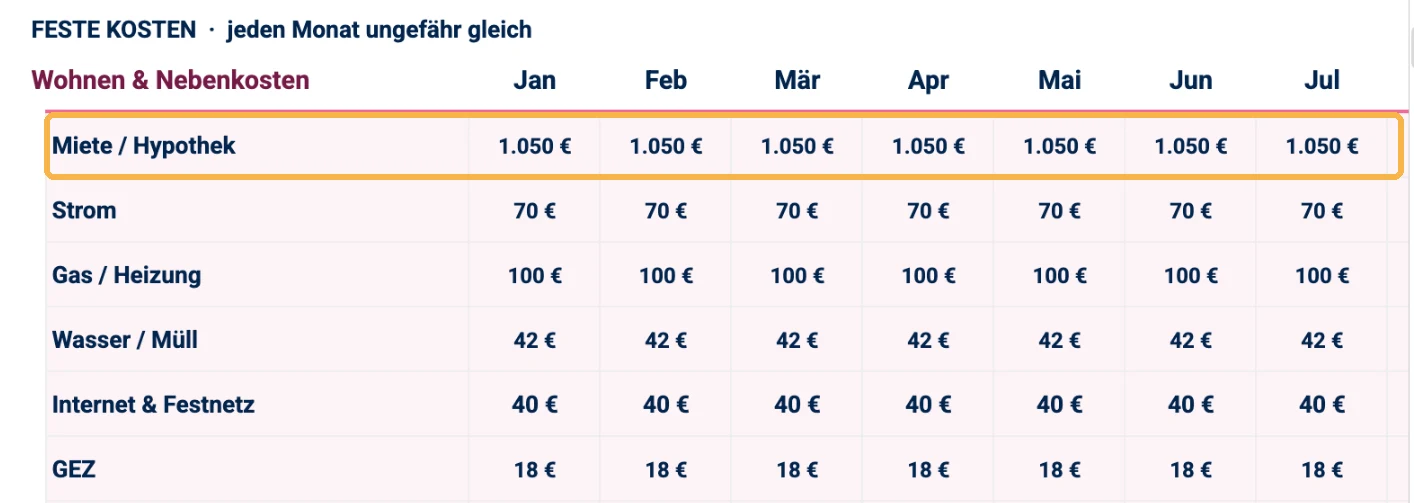
Trage danach deine Fixkosten ein. Das sind Kosten, die jeden Monat ungefähr gleich sind: Miete, Strom, Internet, Versicherungen, Handy und Abos.
Jahreskosten teilst du durch zwölf. Eine Versicherung für 120 Euro im Jahr ist ein Posten mit 10 Euro im Monat. So überrascht dich keine Abbuchung.
Bei Lisa kommen 1.600 Euro zusammen. Davon sind 1.320 Euro Wohnen und Nebenkosten. Der Rest sind Deutschlandticket, Versicherungen und Abos.
Schritt 3: Alltag planen
Plane jetzt, was du im Alltag ausgibst: Essen, Drogerie, Friseur, Freizeit. Diese Kosten schwanken. Schätze am Anfang und passe nach zwei, drei Monaten an.
Lisa plant 400 Euro. Davon gehen 250 Euro in Lebensmittel. Der Rest verteilt sich auf Drogerie, Friseur, Kosmetik, Restaurant und Kino.
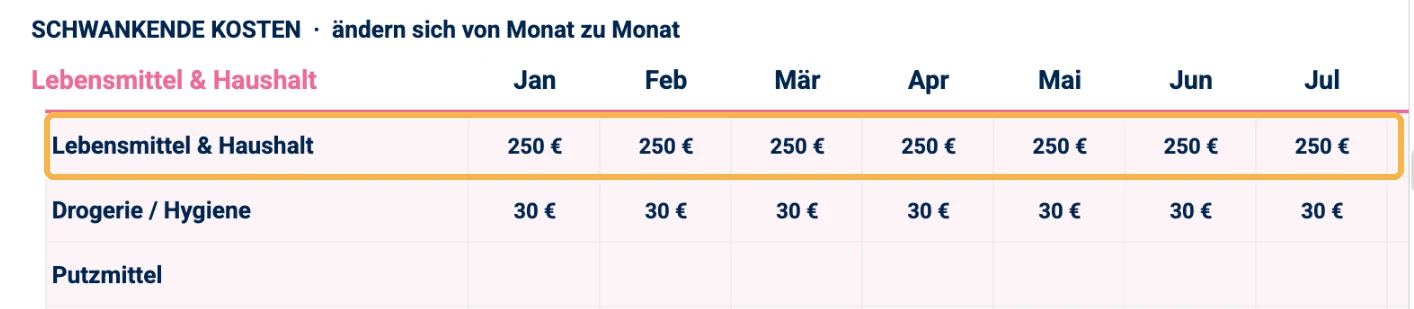
Das Haushaltsbuch hilft dir dabei: Schreibe zwei Wochen lang alles auf, auch kleine Barbeträge. Dann kennst du deine echten Zahlen.
Schritt 4: Sparen als festen Posten planen
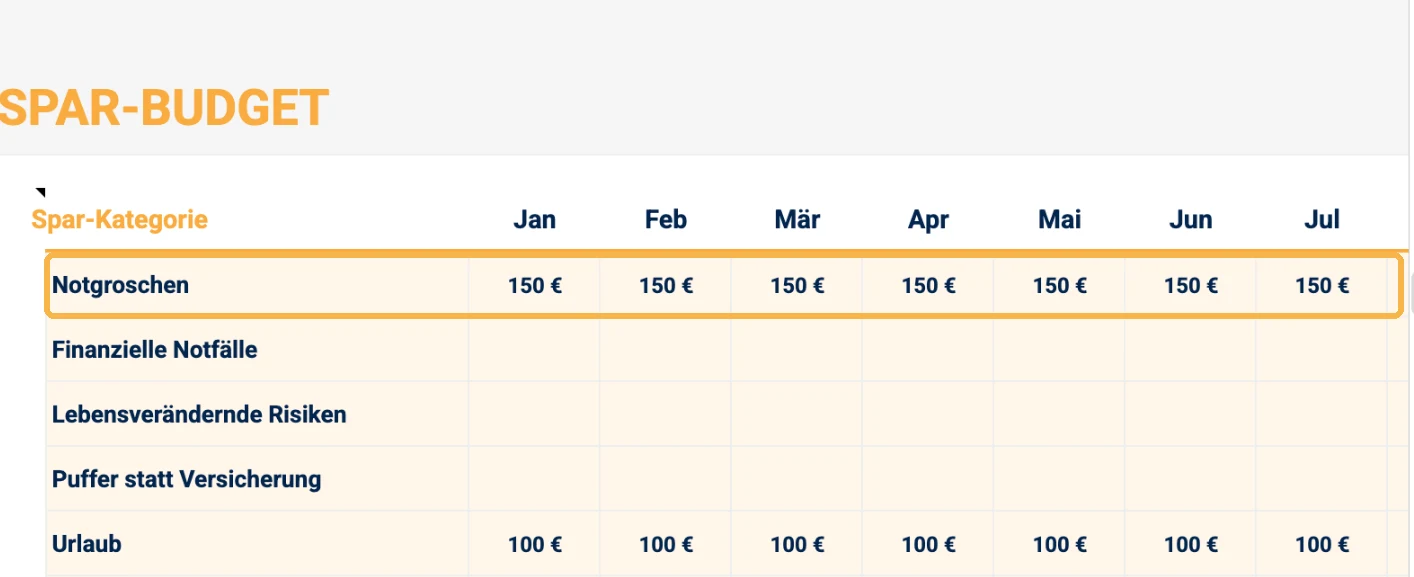
Plane dein Sparen wie eine Rechnung. Es steht fest im Plan, bevor der Alltag beginnt.
Lisa legt 150 Euro in die Rücklage und 300 Euro auf ihr Sparkonto. 100 Euro davon sind für den Urlaub, 200 Euro für den Vermögensaufbau.
Dein Puffer für diese Phase
7.500 bis 30.000 Euro
Das sind drei bis zwölf Nettogehälter, bei Lisa 7.500 bis 30.000 Euro. Wer selbständig ist oder allein lebt, plant eher mehr. Die Rücklage bleibt getrennt vom Alltag.
Wie du das Geld auf Konten verteilst, steht im Beitrag Kontenmodell: So ordnest du dein Geld mit vier Konten.
Was bleibt am Ende übrig?
Ganz oben steht für jeden Monat, was übrig bleibt. Bei Lisa sind es 50 Euro.
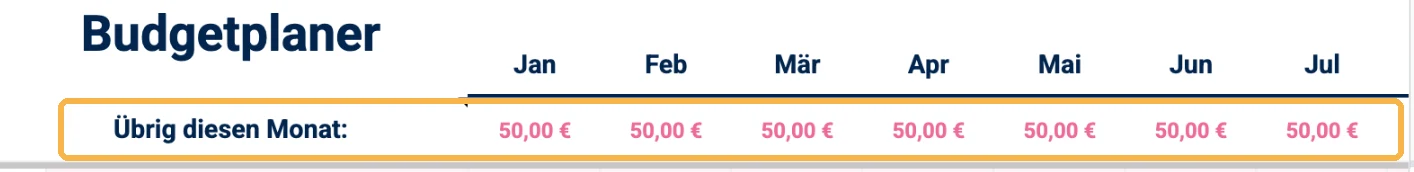
Ein Überschuss ist gut. Du kannst ihn als Puffer stehen lassen, die Rücklage damit auffüllen oder einen Wunsch daraus bezahlen.
Steht dort ein Minus, ist das ein Hinweis. Senke zuerst den Alltag. Prüfe danach deine Fixkosten. Bei größeren Problemen helfen kostenlose Schuldnerberatungen.
Mit KI schneller starten
Eine KI kann dir beim Sortieren helfen. Probiere es einfach aus. Du kannst die Prompts kopieren und in einen KI-Assistenten deiner Wahl einfügen. Ersetze die Teile in eckigen Klammern durch deine Angaben.
Wichtig: Gib keine Namen, IBAN, Kontostände oder Arbeitgeber ein. Runde Beträge. Eine KI kann sich irren. Prüfe Zahlen und Regeln selbst. Sie ersetzt keine Beratung.
Prompt 1: Meine Posten finden
Du bekommst eine Liste mit Posten, die zu deiner Lebenssituation passen, auch solche, die du leicht vergisst.
Übernimm die Rolle einer freundlichen Finanz-Coachin, die Menschen beim Start mit einem Haushaltsbuch hilft.

Ich brauche deine Hilfe, meine Posten für einen Budgetplaner zu sammeln.

Gliedere die Posten in feste Kosten, schwankende Kosten und Jahreskosten. Schreibe zu jedem Posten einen Satz, was ich dort eintragen soll. Nenne mir auch Posten, die ich leicht vergesse.

Zu meiner Situation: Ich lebe [allein / mit Partner:in / mit Kind(ern)]. Ich wohne [zur Miete / im Eigentum]. Ich arbeite [angestellt / in Teilzeit / selbständig]. Ich habe [ein Auto / kein Auto].

Stelle mir bitte zuerst bis zu fünf Rückfragen, falls dir Angaben fehlen.
Nur gerundete Beträge. Keine Namen, keine IBAN, keine Kontostände.
Prompt 2: Sparpotenzial finden
Du bekommst drei Ideen, wo du ohne großen Verzicht etwas einsparen kannst.
Übernimm die Rolle einer ruhigen, wertschätzenden Finanz-Coachin.

Ich zeige dir gleich meine Monatsausgaben, gerundet und nach Bereichen sortiert.

Finde drei Bereiche, in denen ich ohne großen Verzicht etwas einsparen könnte. Nenne außerdem einen Bereich, den ich besser nicht anfasse. Zu jedem Bereich: eine Überschrift, zwei Sätze Begründung und ein kleiner Schritt für diese Woche.

Meine Ausgaben pro Monat: [Bereich: Betrag in Euro, gerundet].

Gib keine Empfehlung für Geldanlagen oder Versicherungen. Sag mir, wenn dir Angaben fehlen.
Nur gerundete Beträge. Keine Namen, keine IBAN, keine Kontostände.
Welche Werte gelten 2026 und 2027?
Für den Budgetplaner zählen vor allem deine eigenen Zahlen. Gesetzliche Werte brauchst du kaum. Alle Angaben stehen mit Stand Oktober 2026.
| Was | 2026 | 2027, kann sich noch ändern |
|---|---|---|
| Einlagensicherung je Person und Bank | 100.000 Euro | unverändert |
| Rücklage als Richtwert | drei bis zwölf Nettogehälter | unverändert |
Liegt dein Tagesgeld bei einer Bank, sind bis 100.000 Euro gesetzlich gesichert.
Welche Absicherung passt dazu?
- Notgroschen: Die Rücklage im Plan ist dein erstes Sicherheitsnetz.
- Privathaftpflicht: Ein Schaden bedroht sonst deinen Plan und die Rücklage.
- Berufsunfähigkeitsversicherung: Sie sichert das Einkommen, auf dem dein Budget beruht.
Was tust du, je nachdem, was du findest?
- Du hast noch nie aufgeschrieben, was du ausgibst: Starte mit Schritt 1 und 2 und schreibe zwei Wochen lang den Alltag auf.
- Es bleibt jeden Monat etwas übrig: Lege einen festen Betrag für Rücklage oder Sparen fest.
- Dir bleibt am Monatsende nichts: Senke den Alltag. Prüfe danach die Fixkosten.
- Ihr plant als Paar: Legt ein Haushaltskonto fest und plant gemeinsam Miete, Strom und Essen.
Was als Nächstes zählt
Lege dir deine Kopie an. Trage Einnahmen und Fixkosten ein. Das dauert etwa eine halbe Stunde.
Danach richtest du die Daueraufträge ein. Wie das geht, steht im Beitrag Kontenmodell.
Lass uns gemeinsam deinen Budgetplan aufstellen.
Die Prüfung ist unabhängig davon, ob am Ende ein neuer Vertrag steht. Oft ist der alte Vertrag mit Lücken besser als ein neuer mit neuen Gesundheitsfragen.
Beratung durch die FemininFinance GmbH & Co. KG, Versicherungsmaklerin nach § 34d Abs. 1 GewO, Register-Nr. D-TAJS-4I8JO-48, und ihre Kooperationspartner:innen mit eigener Erlaubnis und eigener Registrierung bei der IHK.
Häufig gestellte Fragen
Ein Haushaltsbuch hält fest, was du ausgegeben hast. Ein Budget plant, was du ausgeben willst. Mit dem Budgetplaner machst du beides.
Eine feste Dauer gibt es nicht. Viele starten mit zwei bis drei Monaten und prüfen dann, ob der Plan passt. Feste Kosten trägst du einmal ein, laufende Ausgaben wöchentlich.
Nein. Sammle Belege und notiere kleine Barbeträge in einer Sammelzeile. Wichtig ist, dass du Karte, Lastschrift und Bar erfasst.
Prüfe zuerst die schwankenden Kosten, etwa Essen außer Haus. Danach schaust du auf die Fixkosten und Verträge. Bei größeren Problemen helfen kostenlose Schuldnerberatungen.
Ja. Ein Überschuss ist ein Puffer. Du kannst ihn stehen lassen oder zur Rücklage legen.
Gib nur gerundete Beträge ein, ohne Namen, IBAN und Kontostände. Prüfe die Antworten selbst. Eine KI ersetzt keine Beratung.
Quellen: verbraucherzentrale.nrw: Haushaltsbuch führen: Überblick über Ihre Finanzen, Stand Oktober 2026, geprüft am 07.10.2026 · gesetze-im-internet.de: § 8 EinSiG Umfang der Entschädigung, Stand Oktober 2026, geprüft am 07.10.2026
Was sich geändert hat: 07.10.2026 – erste Fassung.
Haftungsausschluss: Dieser Artikel ist allgemeine Information und ersetzt keine persönliche Beratung. Welche Lösung zu dir passt, hängt von deiner Situation ab. Darüber sprechen wir am besten direkt. Alles Weitere steht im Haftungsausschluss.
Werbung: Dieser Artikel kann Werbelinks enthalten. Sie sind mit * markiert. Schließt du darüber etwas ab, bekommen wir vielleicht eine Provision. Für dich ändert sich der Preis nicht.
Unsere Beratung: Wir sind Versicherungsmaklerin. Vermitteln wir dir einen Vertrag, bekommen wir vom Versicherer eine Vergütung, die Courtage. Sie steckt im Beitrag. Vermittelt eine unserer Kooperationspartner:innen, bekommt sie die Courtage. Ob wir davon einen Anteil bekommen, ist unterschiedlich. Die Prüfung deines Vertrags ist unabhängig davon, ob am Ende ein neuer Vertrag steht. Mehr dazu: So verdienen wir Geld.
Tipps unter Fachkolleg:innen: Budgetplanung
Für Versicherungsvermittlerinnen und -vermittler, Finanzberaterinnen und -berater mit IHK-Registrierung
- Der Budgetplaner ist ein guter Einstieg in ein Gespräch über Rücklage und Sparen.
- Lass Kundinnen zwei Wochen den Alltag aufschreiben, bevor ihr über Sparraten sprecht.
- Frage nach Jahreskosten. Sie sind der häufigste Grund für Löcher im Plan.
- Weise bei KI-Tools auf Datenschutz hin: nur gerundete Beträge, keine Namen oder IBAN.