

Das Gehalt kommt an. Zwei Wochen später fragst du dich, wo es geblieben ist.
Das Kontenmodell gibt jedem Euro eine Aufgabe. Mit vier Konten gelingt das fast von allein.
Hier siehst du das Modell, ein Beispiel mit Zahlen und die Variante für Paare.
Betrifft dich, wenn du dein Geld ordnen willst ihr zusammenzieht du gerade im Job startest
Das Wichtigste in Kürze
- Konto 1 hat eine Doppelrolle: Gehalt und Fixkosten bleiben dort. Es wird nichts umgestellt.
- Vier Konten, vier Aufgaben: Gehalt und Fixkosten, Taschengeld, Rücklage, Sparen.
- Am Zahltag laufen Daueraufträge vom Gehaltskonto. Du musst nichts mehr entscheiden.
- Das Taschengeldkonto zeigt dir sofort, was noch frei ist.
- Die Rücklage gehört auf ein eigenes Tagesgeldkonto, getrennt vom Alltag.
- Paare brauchen drei Konten: ein gemeinsames für den Haushalt und je ein eigenes.
Inhalt
- Warum vier Konten?
- Beispiel: So sieht das bei Lisa aus
- Wie groß soll die Rücklage sein?
- Und als Paar?
- Welche Fehler vermeidest du?
- Welche Zahlen gelten 2026 und 2027?
- Welche Absicherung passt zu diesem Modell?
- Was tust du, je nachdem, was du findest?
- Was als Nächstes zählt
- Deine Vorlage zum Mitmachen
- Häufig gestellte Fragen
Warum vier Konten?
Die kurze Antwort: Weil du so siehst, was wofür da ist. Ein einziges Konto vermischt Miete, Kaffee und Rücklage. Dann bleibt das Sparen auf der Strecke.
Mit vier Konten legst du vorher fest, wohin dein Geld fließt. Nicht danach, was übrig bleibt.
Konto 1 hat eine Doppelrolle. Dort kommt das Gehalt an, und von dort gehen die Fixkosten ab. Miete, Strom und Versicherungen laufen weiter wie bisher. Du musst keine Lastschrift und keinen SEPA-Auftrag umstellen. Du änderst nur das Neue: drei Daueraufträge.
Beispiel: So sieht das bei Lisa aus
Lisa Logisch ist unsere Beispielperson. Sie ist erfunden, ihr Verlauf ist alltagsecht.
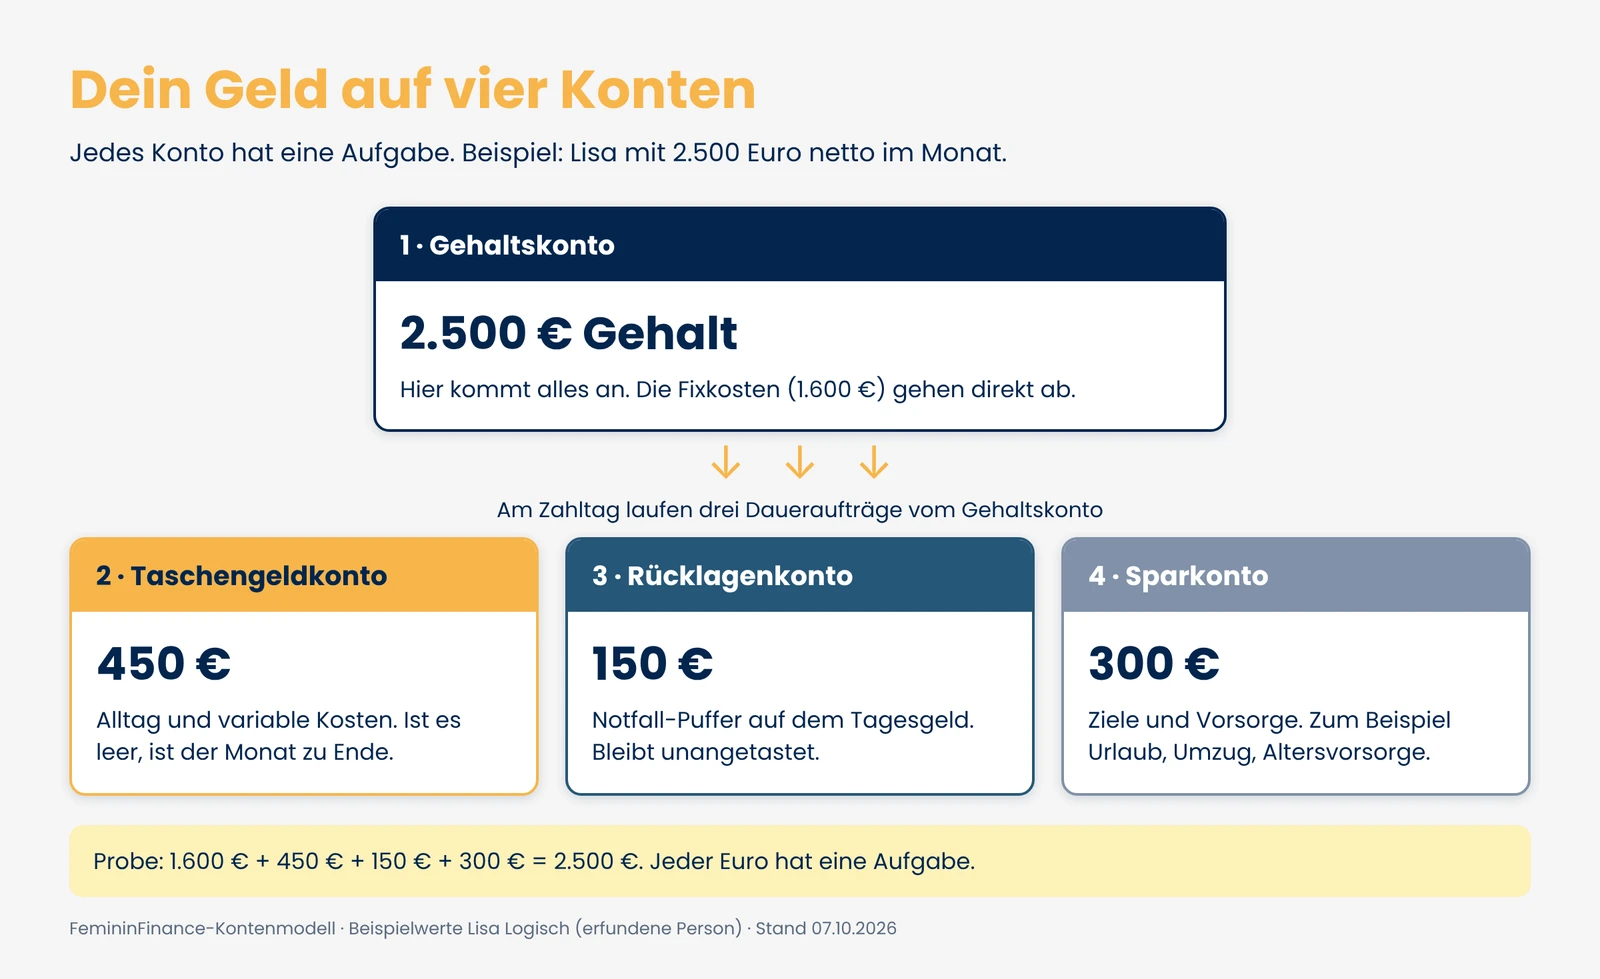
Lisa verdient 2.500 Euro netto. Ihre Fixkosten betragen 1.600 Euro. Es bleiben rund 900 Euro im Monat übrig.
Früher lag alles auf einem Konto. Jetzt richtet sie drei Daueraufträge ein, am Tag nach dem Gehaltseingang.
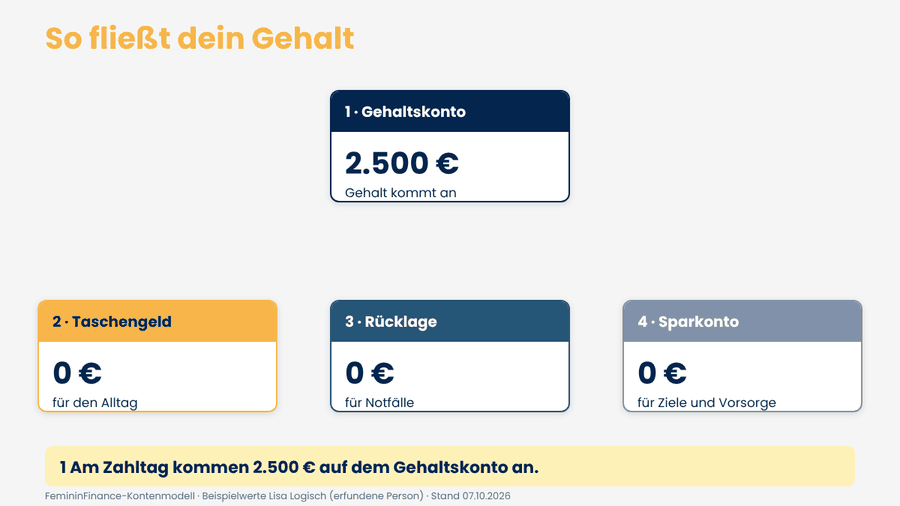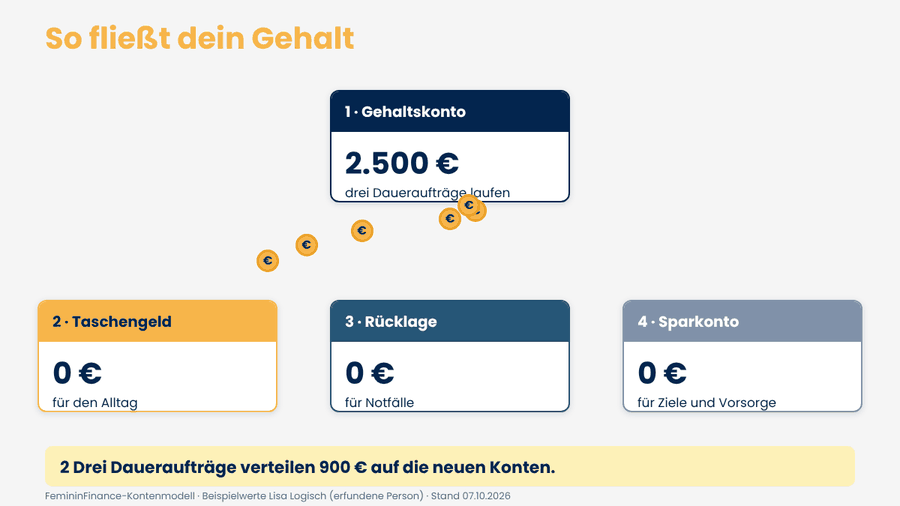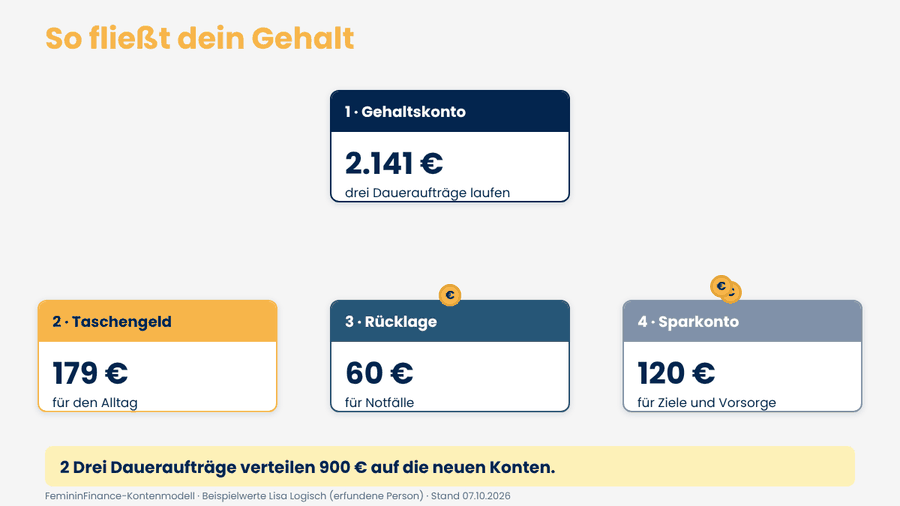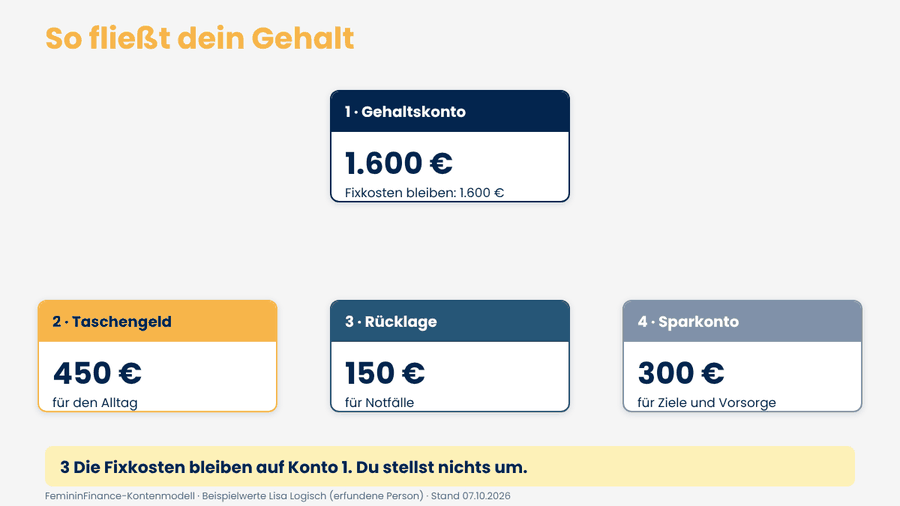
Lisa richtet drei Daueraufträge ein: 450 Euro aufs Taschengeldkonto, 150 Euro aufs Rücklagenkonto und 300 Euro aufs Sparkonto. Die übrigen 1.600 Euro bleiben auf dem Gehaltskonto für die Fixkosten.
Die Probe: 1.600 plus 450 plus 150 plus 300 ergibt 2.500 Euro. Nichts ist übrig, aber jeder Euro hat eine Aufgabe. Lisa kann am Taschengeldkonto ablesen, ob sie diese Woche noch Essen gehen kann.
Wie groß soll die Rücklage sein?
Dein Puffer für diese Phase
7.500 bis 30.000 Euro
Das sind drei bis zwölf Nettogehälter, bei Lisa 7.500 bis 30.000 Euro. Wer selbständig ist oder allein lebt, plant eher mehr. Ab dem ersten Euro zählt: Die Rücklage bleibt getrennt vom Alltag.
Und als Paar?
Paare brauchen kein Einheits-Konto. Bewährt haben sich drei Konten: ein gemeinsames Haushaltskonto und je ein eigenes Konto.
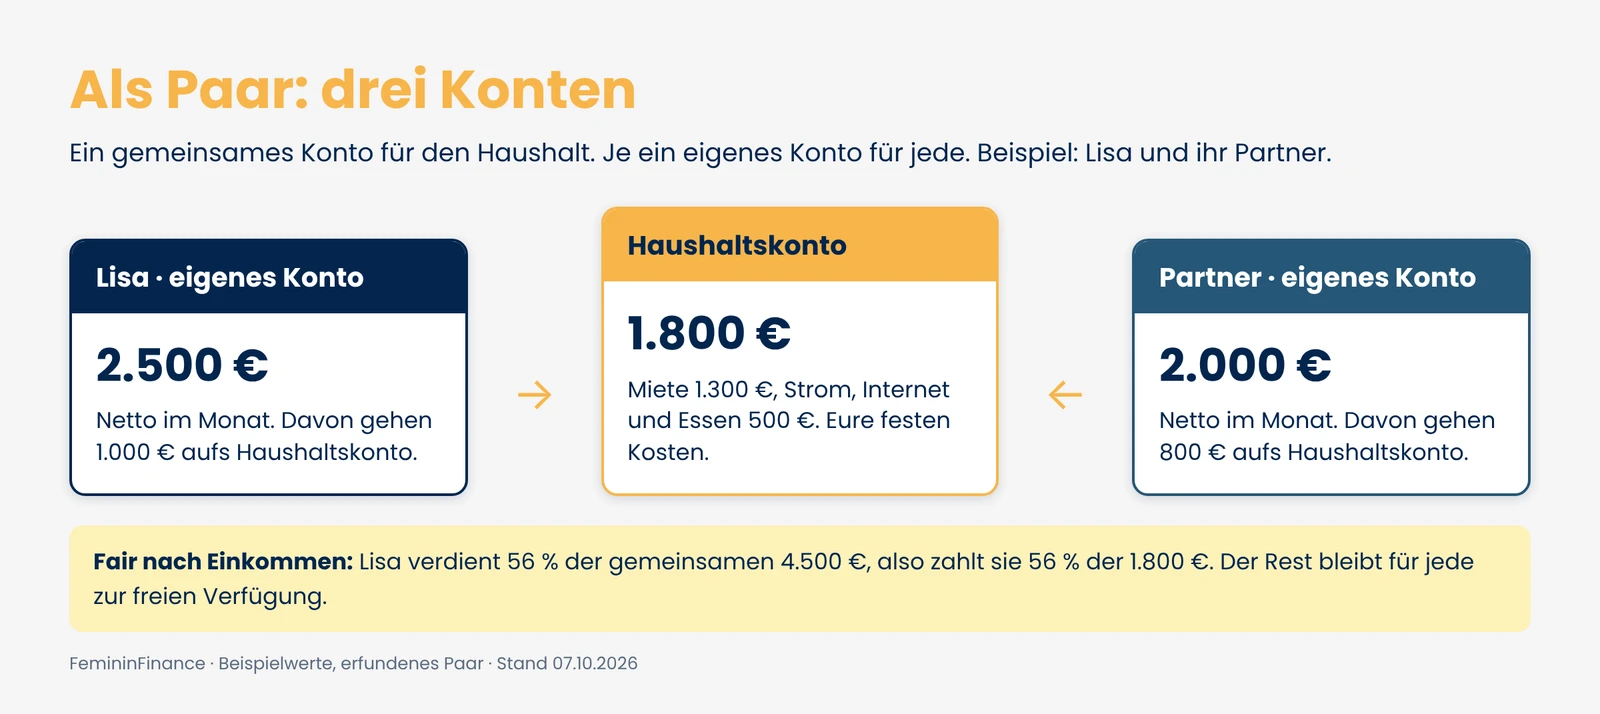
Das Haushaltskonto trägt Miete, Strom und Essen. Wer mehr verdient, zahlt mehr ein. Im Beispiel verdient Lisa 2.500 und ihr Partner 2.000 Euro. Sie zahlt 1.000 Euro, er 800 Euro.
Ein gemeinsames Konto kann als „Oder-Konto“ jede Person allein leeren. Gegenüber der Bank kann jede die ganze Summe fordern. Das setzt Vertrauen voraus. Mehr dazu im Beitrag Geld in der Partnerschaft: vier Irrtümer und drei Konten.
Welche Fehler vermeidest du?
- Zu viel auf einmal: Starte mit Gehaltskonto und Taschengeldkonto. Die anderen Konten kommen dazu, wenn das läuft.
- Die Sparrate zu hoch ansetzen: Fang mit etwa zehn Prozent vom Netto an und steigere dich.
- Jahreskosten vergessen: Teile Jahresbeiträge, zum Beispiel für Versicherungen, durch zwölf und rechne sie zu den Fixkosten.
- Die Rücklage für den Alltag anzapfen: Sie ist nur für Notfälle da. Nach einer Entnahme füllst du sie wieder auf.
- Nie nachsehen: Prüfe alle drei bis sechs Monate, ob die Beträge noch passen.
Wer jeden Monat mit mehreren Konten jonglieren muss, gibt schnell auf. Halte das Modell so einfach, dass du es auch in einem stressigen Monat durchhältst.
Welche Zahlen gelten 2026 und 2027?
Alle Werte stehen mit Stand Oktober 2026. Werte für 2027 sind, wo es sie gibt, beschlossen. Sie können sich noch ändern.
| Was | 2026 | 2027, kann sich noch ändern |
|---|---|---|
| Einlagensicherung je Person und Bank | 100.000 Euro | unverändert |
| Basiskonto (Konto für alle) | Anspruch besteht | unverändert |
| Altersvorsorgedepot | noch nicht startklar | ab 2027, Zulagen bis 540 Euro im Jahr |
| Mindestlohn | 13,90 Euro | 14,60 Euro |
Liegt dein Tagesgeld bei einer Bank, sind bis 100.000 Euro gesetzlich gesichert. Mehr als diese Summe verteilst du besser auf zwei Banken.
Welche Absicherung passt zu diesem Modell?
- Notgroschen: Die Rücklage ist dein erstes Sicherheitsnetz.
- Berufsunfähigkeitsversicherung: Sie sichert dein Einkommen, damit das Gehaltskonto weiterläuft.
- Privathaftpflicht: Ein Schaden bedroht sonst die Rücklage.
- Altersvorsorgedepot: Der Dauerauftrag aufs Sparkonto kann sie mit einschließen.
Was tust du, je nachdem, was du findest?
- Alles liegt auf einem Konto: Eröffne zwei weitere Konten. Starte mit Gehaltskonto und Taschengeldkonto.
- Dir bleibt am Monatsende nichts: Senke das Taschengeld. Oder prüfe zuerst die Fixkosten.
- Du hast schon eine Rücklage: Leg sie auf ein eigenes Tagesgeldkonto, getrennt vom Alltag.
- Ihr seid ein Paar: Richtet ein Haushaltskonto ein und teilt die Kosten nach Einkommen.
Was als Nächstes zählt
Schreib deine Fixkosten auf. Lege die Beträge für Taschengeld, Rücklage und Sparen fest. Richte die Daueraufträge ein.
Danach sieh dir deine Absicherung an. Ein guter Start ist Berufsstart: Gehalt, Versicherung und Rücklage. Wenn ihr zusammenzieht, lies Zusammenziehen.
Deine Vorlage zum Mitmachen
Budgetplaner mit Kontenmodell
Trag dein Netto und deine Kosten ein. Die Tabelle rechnet aus, wie viel auf welches Konto gehört. Schreib nur in die farbigen Felder.
Vorlage kopieren Als Excel herunterladenDu brauchst ein Google-Konto. Klick auf „Kopie erstellen“. Deine Kopie gehört nur dir, niemand sonst sieht sie.
Lass uns gemeinsam dein Kontenmodell einrichten.
Die Prüfung ist unabhängig davon, ob am Ende ein neuer Vertrag steht. Oft ist der alte Vertrag mit Lücken besser als ein neuer mit neuen Gesundheitsfragen.
Beratung durch die FemininFinance GmbH & Co. KG, Versicherungsmaklerin nach § 34d Abs. 1 GewO, Register-Nr. D-TAJS-4I8JO-48, und ihre Kooperationspartner:innen mit eigener Erlaubnis und eigener Registrierung bei der IHK.
Häufig gestellte Fragen
Nein, es ist ein Modell. Wichtig ist, dass Alltag, Rücklage und Sparen getrennt sind. Viele starten mit zwei Konten und ergänzen später.
Viele Banken bieten kostenlose Konten an. Achte vor dem Eröffnen auf Kontoführungsgebühren und Mindestgeldeingang.
Auf ein Tagesgeldkonto. Es ist jederzeit verfügbar und getrennt vom Alltag. Bis 100.000 Euro pro Person und Bank ist es gesetzlich gesichert.
Nein. Konto 1 bleibt Gehalts- und Fixkostenkonto. Du richtest nur drei neue Daueraufträge ein.
Das hängt von deinen Fixkosten ab. Lege es fest, nachdem Fixkosten, Rücklage und Sparen abgezogen sind.
Ein gemeinsames Haushaltskonto trägt die festen Kosten. Jede behält ein eigenes Konto. Die Beiträge richten sich nach dem Einkommen.
Quellen: gesetze-im-internet.de: § 8 EinSiG Umfang der Entschädigung, Stand Oktober 2026, geprüft am 07.10.2026 · dejure.org: § 428 BGB Gesamtgläubiger, Stand Oktober 2026, geprüft am 07.10.2026 · dejure.org: § 421 BGB Gesamtschuldner, Stand Oktober 2026, geprüft am 07.10.2026 · gesetze-im-internet.de: § 31 ZKG Anspruch auf Abschluss eines Basiskontovertrags, Stand Oktober 2026, geprüft am 07.10.2026
Was sich geändert hat: 07.10.2026 – erste Fassung.
Haftungsausschluss: Dieser Artikel ist allgemeine Information und ersetzt keine persönliche Beratung. Welche Lösung zu dir passt, hängt von deiner Situation ab. Darüber sprechen wir am besten direkt. Alles Weitere steht im Haftungsausschluss.
Werbung: Dieser Artikel kann Werbelinks enthalten. Sie sind mit * markiert. Schließt du darüber etwas ab, bekommen wir vielleicht eine Provision. Für dich ändert sich der Preis nicht.
Unsere Beratung: Wir sind Versicherungsmaklerin. Vermitteln wir dir einen Vertrag, bekommen wir vom Versicherer eine Vergütung, die Courtage. Sie steckt im Beitrag. Vermittelt eine unserer Kooperationspartner:innen, bekommt sie die Courtage. Ob wir davon einen Anteil bekommen, ist unterschiedlich. Die Prüfung deines Vertrags ist unabhängig davon, ob am Ende ein neuer Vertrag steht. Mehr dazu: So verdienen wir Geld.
Tipps unter Fachkolleg:innen: Kontenmodell
Für Versicherungsvermittlerinnen und -vermittler, Finanzberaterinnen und -berater mit IHK-Registrierung
- Das Kontenmodell ist ein guter Einstieg in das Beratungsgespräch zur Rücklage.
- Frage nach dem Dauerauftrag zum Sparkonto, bevor du über Produkte sprichst.
- Das Modell scheitert selten an der Idee, sondern an zu vielen Umstellungen. Konto 1 behält Gehalt und Fixkosten.
- Bei Paaren lohnt die Frage, wer im Notfall auf welches Konto zugreifen kann.