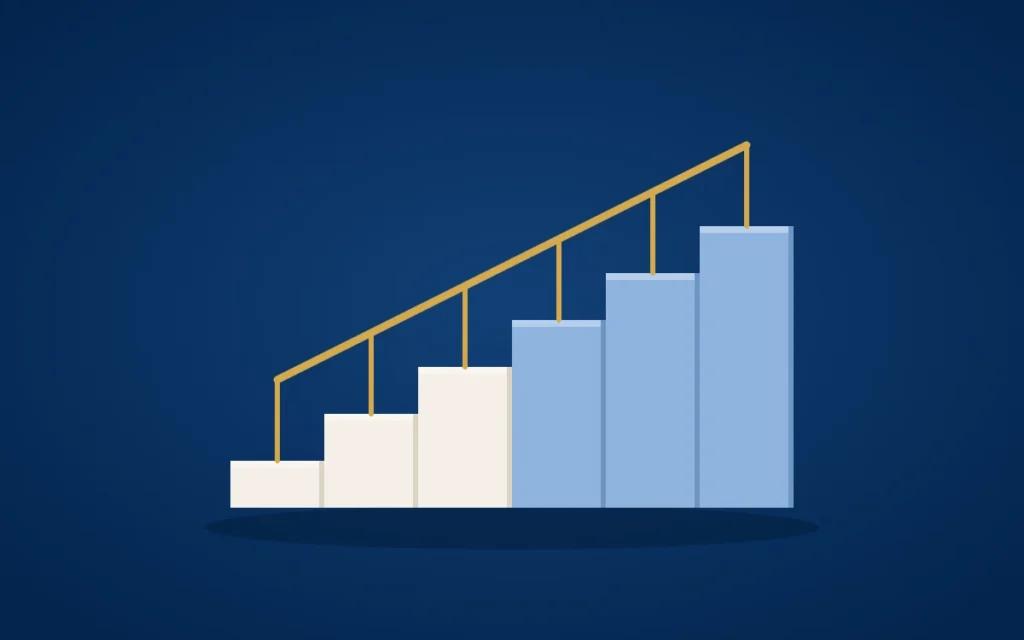


Bei der Finanzplanung zählt die Reihenfolge mehr als das einzelne Produkt. Wer mit dem Depot startet, merkt vielleicht erst später, dass unten etwas fehlt.
Hier siehst du die sechs Stufen in ihrer Reihenfolge. Du erfährst auch, wann du eine Stufe bewusst vorziehen darfst und was gilt, wenn gerade alles gleichzeitig brennt.
Betrifft dich, wenn du gerade ins Berufsleben startest, Ordnung in deine Finanzen bringen willst oder Vermögen aufbauen willst.
Wichtig vorab
Dieser Artikel erklärt eine Reihenfolge für deine Finanzen. Er ist keine Anlageberatung und keine Empfehlung für ein bestimmtes Produkt.
Das Wichtigste in Kürze
- Finanzplanung funktioniert wie eine Treppe: Jede Stufe trägt die nächste.
- Die Reihenfolge lautet: Überblick, Startpolster, Existenz absichern, volle Rücklage, Altersvorsorge ordnen, Vermögen aufbauen.
- Steuern sind das Geländer. Sie begleiten jede Stufe, ersetzen aber keine.
- Eine Stufe vorziehen ist erlaubt, wenn es einen klaren Grund gibt. Ein wichtiges Beispiel ist die Berufsunfähigkeitsversicherung, solange du jung und gesund bist.
- Wenn alles gleichzeitig passiert, sortierst du nach Dringlichkeit statt nach Stufen.
So gehst du vor
- Schreib auf, was reinkommt und rausgeht. Eine Vorlage findest du im Budgetplaner.
- Leg ein kleines Startpolster an. Es fängt kleine Notfälle ab.
- Prüf deine Existenz-Absicherung. Vor allem: Reicht deine BU-Rente? Mehr dazu in Wie hoch die BU-Rente sein muss.
- Füll deine Rücklage auf volle Höhe. Maßstab ist dein teuerstes realistisches Ereignis, gemessen in Nettogehältern.
- Erst dann ordnest du die Altersvorsorge und baust Vermögen auf.
Inhalt
- Warum ist die Reihenfolge so wichtig?
- Warum betrifft das Frauen besonders?
- Wie sehen die sechs Stufen aus?
- Wann darf ich eine Stufe vorziehen?
- Was tue ich, wenn alles gleichzeitig brennt?
- Beispiel: So sieht das bei Lisa aus
- Wo steht Lisa auf der Treppe?
- Was heißt das für mich?
- Häufig gestellte Fragen
Warum ist die Reihenfolge so wichtig?
Die kurze Antwort: Jede Stufe sichert die nächste ab. Fehlt eine untere Stufe, kann ein einziges Ereignis alles darüber mitreißen.
Ein Beispiel: Du sparst jeden Monat in ein Depot. Das ist ein Konto für Wertpapiere wie Aktien oder Fonds. Dann geht die Waschmaschine kaputt. Gleichzeitig steht die Börse im Minus.
Ohne Rücklage musst du jetzt verkaufen. Aus einem Minus auf dem Papier wird ein echter Verlust. Mit Rücklage zahlst du die Maschine vom Tagesgeld und das Depot bleibt liegen.
Der Markt war derselbe. Nur die Reihenfolge war anders.
Warum betrifft das Frauen besonders?
Die kurze Antwort: Frauen haben im Schnitt weniger Einkommen, mehr unbezahlte Arbeit und mehr Jahre im Ruhestand. Fehler in der Reihenfolge können sich dadurch schwerer ausgleichen lassen.
Vier Zahlen vom Statistischen Bundesamt zeigen das:
- Verdienst: Frauen verdienen pro Stunde brutto 16 % weniger als Männer. Das ist der unbereinigte Gender Pay Gap, also der Abstand ohne Rücksicht auf Beruf oder Arbeitszeit. Rechnet man solche Unterschiede heraus, bleiben 6 %. Stand: 2025.
- Care-Arbeit: Frauen leisten pro Woche knapp 29,5 Stunden unbezahlte Arbeit wie Haushalt, Kinderbetreuung oder Pflege. Bei Männern sind es knapp 20,5 Stunden. Das sind rund 9 Stunden mehr. Stand: Zeitverwendungserhebung 2022, überarbeitet am 6.6.2025.
- Alterseinkünfte: Die eigenen Alterseinkünfte von Frauen liegen 36 % unter denen von Männern. Das ist der Gender Pension Gap bei den eigenen Alterseinkünften. Stand: Erhebung 2025, veröffentlicht am 9.4.2026.
- Lebenserwartung: Eine Frau mit 65 lebt im Schnitt noch 21,2 Jahre. Ein Mann mit 65 noch 18,2 Jahre. Das sind drei Jahre mehr. Stand: 2025, veröffentlicht am 7.7.2026.
Weniger Geld muss also länger reichen. Darum lohnt sich eine klare Reihenfolge doppelt.
Wie sehen die sechs Stufen aus?
Die kurze Antwort: Unten steht Sicherheit, oben steht Wachstum. Steuern laufen als Geländer nebenher.
Stell dir eine Treppe vor. Du gehst sie von unten nach oben.
Stufe 1 – Überblick. Du weißt, was jeden Monat reinkommt und rausgeht. Teure Schulden wie ein Dispo sind weg oder werden abgebaut. Der Dispo ist der Überziehungsrahmen auf dem Girokonto und kann sehr teuer sein.
Stufe 2 – Startpolster. Ein kleiner Betrag liegt auf einem Tagesgeldkonto. Das ist ein Sparkonto, an das du jederzeit herankommst. Das Polster fängt kleine Notfälle ab.
Stufe 3 – Existenz absichern. Hier geht es um Risiken, die dein Leben umwerfen können. Dazu gehört die Privathaftpflicht. Sie zahlt, wenn du anderen aus Versehen einen Schaden zufügst.
Dazu gehört auch die Berufsunfähigkeitsversicherung, kurz BU. Sie zahlt eine Monatsrente, wenn du deinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kannst.
Hängt jemand finanziell von dir ab, kommt eine Risikolebensversicherung dazu. Sie zahlt eine feste Summe, wenn du stirbst.
Stufe 4 – Volle Rücklage. Jetzt wächst das Startpolster weiter. Die Höhe richtet sich nach deinem teuersten realistischen Ereignis. Du misst sie in Nettogehältern, nicht in einer festen Summe.
Stufe 5 – Altersvorsorge ordnen. Du legst gesetzliche Rente, Betriebsrente und private Verträge nebeneinander. Erst dann siehst du, ob eine Lücke bleibt.
Stufe 6 – Vermögen aufbauen. Jetzt fließt Geld langfristig und breit gestreut in Anlagen. Beim Verteilen hilft die Drei-Speichen-Regel.
Das Geländer – Steuern. Freibeträge und Förderungen begleiten jede Stufe. Sie machen eine gute Treppe besser. Eine fehlende Stufe ersetzen sie nicht.
Wann darf ich eine Stufe vorziehen?
Die kurze Antwort: Wenn du später einen klaren Nachteil hättest. Drei Beispiele.
Die BU, solange du jung und gesund bist. Der Beitrag hängt vom Alter beim Abschluss und von deiner Gesundheit ab. Eine Diagnose später kann zu Ausschlüssen oder einer Ablehnung führen. Darum darf die BU vor das Startpolster rücken.
Der Zuschuss vom Arbeitgeber. Die Betriebsrente ist eine Altersvorsorge über den Job. Zahlt dein Arbeitgeber etwas dazu, ist das zusätzliches Geld für dich. Diesen Zuschuss darfst du früh mitnehmen.
Die Steuer bei Selbstständigkeit. Wer selbstständig ist, muss Geld für das Finanzamt zurücklegen. Das gehört dann schon in Stufe 1. Eine Nachzahlung bringt sonst alles ins Wanken.
Und eines geht immer, egal auf welcher Stufe: Prüf, ob Zeiten für Kindererziehung oder Pflege in deinem Rentenkonto stehen. Das kostet nichts und kann deine Rente später erhöhen.
Was tue ich, wenn alles gleichzeitig brennt?
Die kurze Antwort: Du schaltest in den Krisenmodus und sortierst nach Dringlichkeit statt nach Stufen.
Bei einer Trennung, einer Krankheit oder einem Jobverlust passiert vieles auf einmal. Dann helfen drei Fragen:
- Was muss diese Woche passieren, damit nichts kippt?
- Was wird richtig teuer, wenn ich es aufschiebe?
- Was kann warten, ohne Schaden zu machen?
Ist die Krise vorbei, kehrst du zur Treppe zurück. Vielleicht fängst du dann wieder bei Stufe 1 an. Das ist kein Rückschritt, sondern ein neuer Überblick.
Beispiel: So sieht das bei Lisa aus
Lisa Logisch ist unsere Beispielperson. Sie ist erfunden, ihr Verlauf ist alltagsecht.
- Mit 24 Lisa startet als Projektmanagerin. Sie schließt direkt eine BU mit 1.500 € Monatsrente ab.
- Mit 25 bis 30 Sie spart regelmäßig auf ein Tagesgeldkonto. Mehr traut sie sich nicht zu, weil die Fachbegriffe sie abschrecken.
- Im Beispiel jetzt · 31 Lisa verdient 3.850 € brutto und 2.500 € netto. Ihre Freundinnen reden über Depots. Lisa will verstehen, bevor sie handelt. Sie fragt sich: Ist das Depot jetzt dran?
Wo steht Lisa auf der Treppe?
Die kurze Antwort: Lisa hat mehr geschafft, als sie denkt. Ihr nächster Schritt ist aber nicht das Depot, sondern der Blick auf ihre BU-Rente.
| Stufe | Rechnung | Ergebnis |
|---|---|---|
| 1 Überblick | 2.500 € netto minus 1.600 € Fixkosten | 900 € Spielraum vor Alltagsausgaben |
| 2 Startpolster | angenommen: ein Monat Fixkosten | 1.600 € |
| 3 BU | 1.500 € BU-Rente brutto, heute 2.500 € netto | BU-Rente liegt deutlich unter dem Netto |
| 4 Volle Rücklage | Stell dir vor: Das teuerste Ereignis kostet 3 Nettogehälter | 3 mal 2.500 € = 7.500 € |
| 5 Altersvorsorge | 1.333 € angenommene Rente brutto, heute 2.500 € netto | grob gerechnet rund 53 %, vor Abzügen |
So liest du die Tabelle: Stufe 1 und 2 stehen. Bei Stufe 3 fehlt Geld.
Die BU-Rente ist ein Bruttobetrag. Je nach Lage gehen davon noch Steuer und Beiträge zur Kranken- und Pflegeversicherung ab. Im Ernstfall hätte Lisa also weniger als heute.
Wie viel genau fehlt, hängt von ihrer Lage im Leistungsfall ab. Darum ist Stufe 3 ihr nächster Schritt. Das Depot kommt danach.

Samiras Blick
Samira Harkat
In meinen Beratungen sehe ich immer wieder dasselbe Muster. Das Depot ist schon angelegt, aber eine BU fehlt. Oder es gibt viele kleine Verträge, und keiner weiß mehr, warum sie da sind. Ich erlebe auch, dass alles parallel angefangen wird und nichts davon richtig fertig ist. Ich sage dann: Wir räumen nicht alles auf einmal auf. Wir suchen die unterste offene Stufe und machen die zuerst fertig.
Ein Denkfehler: „Je früher ich investiere, desto besser. Den Rest mache ich später.“ Früh anfangen hilft nur, wenn du auch dabeibleiben kannst. Ohne Rücklage und Absicherung zwingt dich das erste größere Ereignis zum Verkauf, vielleicht im ungünstigsten Moment. Ein später, aber stabiler Start kann mehr bringen als ein früher Start, der abbricht.
Was heißt das für mich?
Die kurze Antwort: Schreib die sechs Stufen untereinander. Setz hinter jede einen Haken, ein Fragezeichen oder ein Kreuz. Die erste Stufe ohne Haken ist dein nächster Schritt.
- Das kannst du so lassen: wenn du jede Stufe bis zu deiner aktuellen abhaken kannst. Dann ist dein Tempo richtig.
- Wenn du schon ein Depot hast, aber keine BU: Prüf zuerst die BU. Das Depot muss dafür nicht aufgelöst werden. Du kannst die Sparrate vorübergehend senken.
- Wenn du viele kleine Verträge hast: Ordne jeden Vertrag einer Stufe zu. Was keiner Stufe dient, kommt auf den Prüfstand.
- Wenn du alles gleichzeitig angefangen hast: Such die unterste offene Stufe. Die anderen laufen weiter, bekommen aber gerade keine neue Energie.
- Wenn du gerade in einer Krise steckst: Krisenmodus mit den drei Fragen. Die Treppe wartet.
Unsicher, welche Stufe bei dir offen ist?
Wir schauen gemeinsam auf deine Treppe und deine bestehenden Verträge. Die Prüfung ist unabhängig davon, ob am Ende ein neuer Vertrag steht. Der alte Vertrag mit Lücken kann besser sein als ein neuer mit neuen Gesundheitsfragen.
Beratung durch die FemininFinance GmbH & Co. KG, Versicherungsmaklerin nach § 34d Abs. 1 GewO, Register-Nr. D-TAJS-4I8JO-48, und ihre Kooperationspartner:innen mit eigener Erlaubnis und eigener Registrierung bei der IHK.
Häufig gestellte Fragen
Nein. Ein Startpolster reicht, um mit der Absicherung weiterzumachen. Mit dem Vermögensaufbau wartest du, bis die volle Rücklage steht.
Überblick, Privathaftpflicht und eine BU-Prüfung. Bei der BU zählen Alter und Gesundheit beim Abschluss. Darum lohnt es sich, sie früh zu prüfen.
Ja, wenn dein Arbeitgeber etwas dazugibt. Diesen Zuschuss nimmst du mit. Den Rest ordnest du, wenn du bei Stufe 5 ankommst.
Ja. Gemeinsame Planung ist gut. Eigene Absicherung und eigene Altersvorsorge schützen dich aber auch dann, wenn sich das Leben ändert.
Einmal im Jahr und bei jedem großen Ereignis. Dazu zählen Jobwechsel, Umzug, Kind oder Trennung.
Quellen: Statistisches Bundesamt: Gender Pay Gap 2025, Pressemitteilung Nr. 453 vom 16.12.2025 · Statistisches Bundesamt: Zeitverwendungserhebung 2022, überarbeitet am 6.6.2025 · Statistisches Bundesamt: Gender Pension Gap, Stand 9.4.2026 · Statistisches Bundesamt: Lebenserwartung 2025, Pressemitteilung Nr. 236 vom 7.7.2026. Alle geprüft am 16.10.2026.
Geldanlage-Hinweis: Dieser Artikel informiert allgemein über Geldanlage. Er ist keine Anlageberatung und keine Empfehlung für ein bestimmtes Produkt. Alle Beispiele dienen nur der Erklärung. Wir haben keine Erlaubnis nach § 34f GewO.
Haftungsausschluss: Dieser Artikel ist allgemeine Information und ersetzt keine persönliche Beratung. Welche Lösung zu dir passt, hängt von deiner Situation ab. Darüber sprechen wir am besten direkt. Alles Weitere steht im Haftungsausschluss.
Werbung: Dieser Artikel kann Werbelinks enthalten. Sie sind mit * markiert. Schließt du darüber etwas ab, bekommen wir vielleicht eine Provision. Für dich ändert sich der Preis nicht.
Unsere Beratung: Wir sind Versicherungsmaklerin. Vermitteln wir dir einen Vertrag, bekommen wir vom Versicherer eine Vergütung, die Courtage. Sie steckt im Beitrag. Vermittelt eine unserer Kooperationspartner:innen, bekommt sie die Courtage. Ob wir davon einen Anteil bekommen, ist unterschiedlich. Die Prüfung deines Vertrags ist unabhängig davon, ob am Ende ein neuer Vertrag steht. Mehr dazu: So verdienen wir Geld.
Tipps unter Fachkolleg:innen: Reihenfolge im Erstgespräch
Für Versicherungsvermittlerinnen und -vermittler, Finanzberaterinnen und -berater mit IHK-Registrierung
- Eine leere Treppe auf Papier im Erstgespräch nimmt Druck raus. Kundinnen und Kunden tragen selbst ein, wo sie stehen.
- Bei bestehendem Depot ohne BU wirkt die Frage „Was trägt das Depot, wenn du ausfällst?“ vielleicht stärker als jede Tabelle.
- Den Krisenmodus offen ansprechen. Wer gerade in einer Trennung steckt, braucht erst die drei Fragen, dann die Treppe.