

Der Anruf, das Gespräch, die Mail. Plötzlich ist der Job weg, und mit ihm Gehalt, Tagesablauf und ein Stück Selbstbild.
Ein Jobverlust ist eines der Ereignisse, die dich auf allen vier Ebenen treffen: Finanzen, Struktur, Mental und Zeit. Das Arbeitslosengeld fängt nur die erste Ebene teilweise auf.
Hier siehst du, was in den ersten Wochen zählt, welche Fristen laufen und wie viel Puffer du brauchst.
Betrifft dich, wenn du deinen Job verlierst du den Job wechselst du lange krank bist
Das Wichtigste in Kürze
- Das Arbeitslosengeld I beträgt 60 Prozent vom pauschalen Netto, mit Kind 67 Prozent. Die Fixkosten laufen unverändert weiter.
- Kündigst du selbst, ruht das Arbeitslosengeld meist zwölf Wochen. In dieser Zeit hast du kein Einkommen von der Agentur.
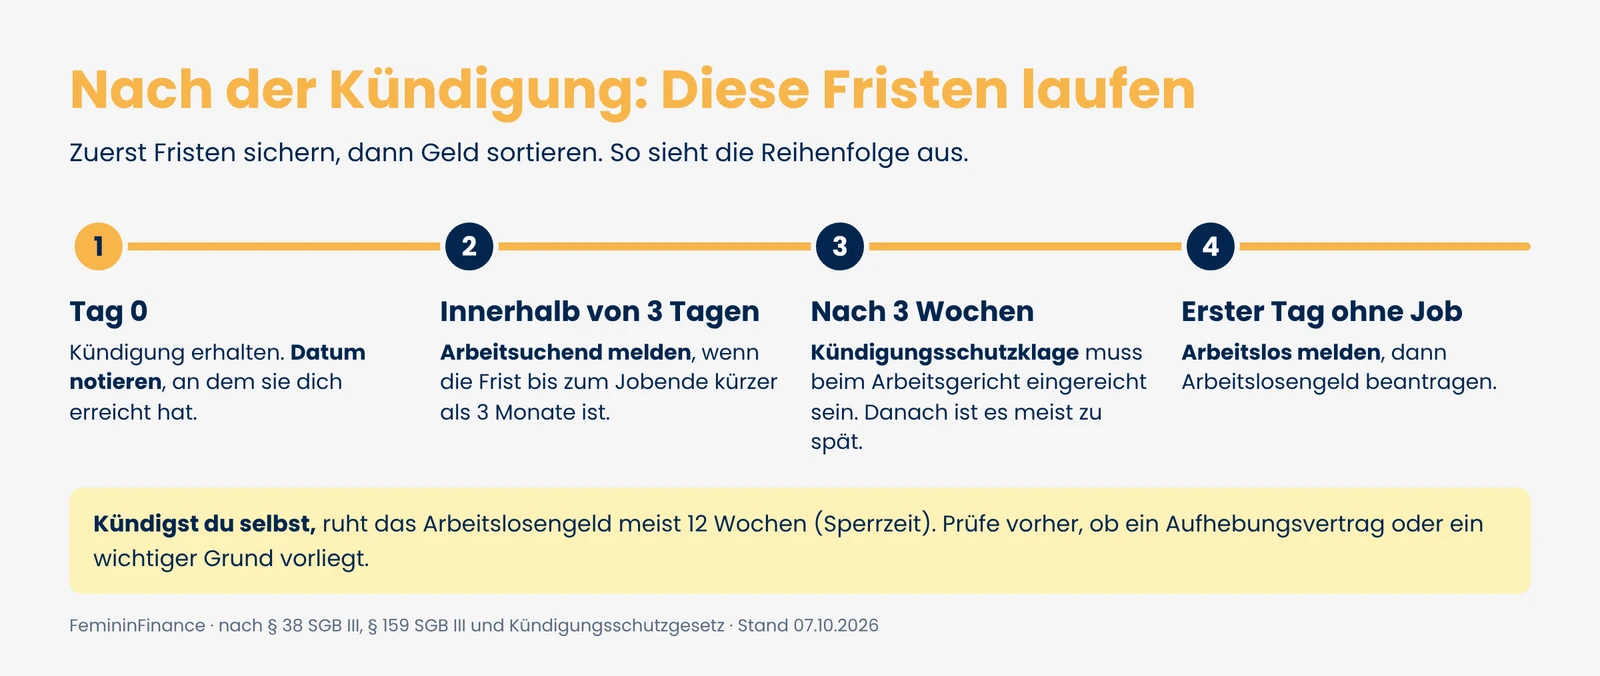
- Eine Kündigungsschutzklage musst du binnen drei Wochen nach Zugang der Kündigung einreichen. Danach ist es meist zu spät.
- Melde dich bei absehbarem Jobverlust spätestens drei Monate vorher arbeitsuchend, sonst droht eine Sperrzeit.
- Plane einen Puffer von 3 bis 12 Nettogehältern. Nach unserem Tool liegt der Bedarf bei 10.000 bis 20.000 Euro.
Inhalt
- Was ändert sich bei einem Jobverlust?
- Wo dich ein Jobverlust durchrüttelt: die vier Ebenen
- Beispiel: So sieht das bei Lisa aus
- Welche Zahlen gelten 2026 und 2027?
- Wie viel Puffer brauchst du?
- Welche Absicherung passt in diese Phase?
- Was tust du, je nachdem, was du findest?
- Was beim Jobverlust als Nächstes zählt
- Häufig gestellte Fragen
Was ändert sich bei einem Jobverlust?
Die kurze Antwort: Dein Einkommen sinkt sofort, deine Kosten nicht. Dazu kommt, dass Tagesstruktur und beruflicher Rahmen gleichzeitig wegfallen.
Je nach Vorbeschäftigung und Alter zahlt die Agentur sechs bis zwölf Monate Arbeitslosengeld. Wie lange du tatsächlich suchst, weiß niemand vorher. Es hängt von Branche, Region und Zufall ab.
Wichtig ist die Reihenfolge: zuerst Fristen sichern, dann Geld sortieren, dann Kopf und Netzwerk.
Wo dich ein Jobverlust durchrüttelt: die vier Ebenen
Das Geld ist die sichtbarste Ebene. Die anderen drei entscheiden, wie lange du durchhältst und wie klar du Entscheidungen triffst.
Ebene 1
Finanzen
Was passiert mit deinem Geld?
- Arbeitslosengeld I: 60 Prozent vom pauschalen Netto, mit Kind 67 Prozent.
- Dauer: sechs bis zwölf Monate, je nach Vorbeschäftigung und Alter.
- Die Fixkosten laufen weiter. Du lebst vom Rest.
- Bei Eigenkündigung: zwölf Wochen Sperrzeit ohne Arbeitslosengeld.
- Danach bleibt die Grundsicherung auf Existenzminimum, früher Bürgergeld genannt.
Ebene 2
Struktur
Was verändert sich im Alltag?
- Tagesstruktur und berufliche Einbindung fallen gleichzeitig weg.
- Die Jobsuche braucht Organisation, Unterlagen und Netzwerk.
- Identität und Selbstbild können sich ändern.
Ebene 3
Mental
Was macht das mit dir?
- Finanzielle Entscheidungen fallen unter Druck.
- Die Zukunftsplanung verschiebt sich.
- Bewerbungen und Absagen belasten.
Ebene 4
Zeit
Wie lange wirkt es?
- Es gibt keinen planbaren Endpunkt.
- Der Übergang ist offen.
- Die Dauer hängt von Branche, Region und Person ab.
Beispiel: So sieht das bei Lisa aus
Lisa Logisch ist unsere Beispielperson. Sie ist erfunden, ihr Verlauf ist alltagsecht.
Lisa ist 31, verdient 2.500 Euro netto und hat Fixkosten von 1.600 Euro. Stell dir vor, ihre Stelle fällt weg. Sie ist seit mehr als zwei Jahren angestellt.
| Fall | Einkommen im Monat | Gegenüber den Fixkosten |
|---|---|---|
| Arbeitslosengeld I, grob geschätzt | rund 1.500 Euro | 100 Euro weniger als die Fixkosten, ohne Essen und Leben |
| Lisa kündigt selbst, Sperrzeit von zwölf Wochen | 0 Euro für etwa drei Monate | rund 4.800 Euro Fixkosten aus dem Puffer |
| Puffer nach Faustregel | 7.500 bis 30.000 Euro | trägt etwa 5 bis 19 Monate Fixkosten |
Das Arbeitslosengeld ist für sie eine Brücke, kein Gehalt. Die Zahl ist nur grob, weil die Agentur mit einem pauschalen Netto rechnet. Den genauen Betrag zeigt der Bescheid.
Lisas Berufsunfähigkeitsversicherung läuft weiter und sollte nicht aus Geldnot gekündigt werden. Beitragspause oder Stundung sind meist besser als Kündigung. Mehr dazu bei Berufsunfähigkeit.
Welche Zahlen gelten 2026 und 2027?
Alle Werte stehen mit Stand Oktober 2026. Werte für 2027 sind, wo es sie gibt, beschlossen. Sie können sich noch ändern.
| Was | 2026 | 2027, kann sich noch ändern |
|---|---|---|
| Arbeitslosengeld I | 60 Prozent vom pauschalen Netto, mit Kind 67 Prozent | uns ist keine beschlossene Änderung bekannt |
| Anspruchsdauer | sechs bis zwölf Monate, nach Vorbeschäftigung und Alter | unverändert |
| Sperrzeit bei Eigenkündigung | zwölf Wochen | unverändert |
| Kündigungsschutzklage | drei Wochen nach Zugang der Kündigung | unverändert |
| Krankengeld, wenn der Job während einer Krankheit endet | volles Krankengeld wie bisher | 60 Prozent vom Netto, mit Kind 67 Prozent |
| Rechtsschutz Arbeitsrecht | Wartezeit meist drei Monate | nach Vertrag |
Wie viel Puffer brauchst du?
Orientierung: 3 bis 12 Nettogehälter. Beim Jobverlust ist die Dauer der offene Faktor. Plane deshalb eher am oberen Rand.
Dein Puffer für diese Phase
10.000 bis 20.000 Euro
Das ist die Spanne für den Jobverlust laut unserem Tool. Für Lisa liegt die Faustregel bei 7.500 bis 30.000 Euro. Wer Kinder oder hohe Fixkosten hat, plant eher mit dem oberen Wert.
Gute Orte für den Puffer sind Tagesgeld und ein Girokonto mit Reserve, nicht das Depot. Mehr unter Notgroschen.
Welche Absicherung passt in diese Phase?
- Rechtsschutz: Arbeitsrecht ist oft mit Wartezeit versichert. Er muss vor dem Ernstfall bestehen.
- Krankengeld: Wer während der Kündigung krank ist, sollte die neuen Regeln ab 2027 kennen.
- Berufsunfähigkeit: nicht kündigen, sondern Beitragspause prüfen.
- Krankenversicherung: Die Agentur zahlt die Beiträge, wenn du Arbeitslosengeld bekommst. Privatversicherte prüfen ihren Vertrag.
Was tust du, je nachdem, was du findest?
- Das kannst du so lassen: Du hast drei bis zwölf Nettogehälter Puffer und einen Rechtsschutz mit Arbeitsrecht. Dann zählt jetzt nur, Fristen zu halten.
- Du hast die Kündigung gerade bekommen: Notiere das Datum, an dem sie dich erreicht hat. Du hast drei Wochen für die Klage und meldest dich arbeitsuchend.
- Du willst selbst kündigen: Rechne zwölf Wochen ohne Arbeitslosengeld ein. Frag vorher, ob ein Aufhebungsvertrag mit besseren Bedingungen möglich ist.
- Du hast kaum Puffer: Schau zuerst auf Fixkosten. Verhandle Raten und prüfe Leistungen. Nutze die Beratung, bevor du Verträge kündigst.
Was beim Jobverlust als Nächstes zählt
Beginne mit den Fristen. Dann ordne Geld und Verträge. Und gib dem Kopf Struktur: feste Zeiten, ein Tagesziel, ein Gespräch pro Woche mit jemandem aus deinem Netzwerk.
Wenn der neue Job beginnt, lohnt sich ein kurzer Check deiner Verträge. Mehr zum Wechsel steht unter Jobwechsel.
Lass uns deine Absicherung für einen Jobverlust einmal durchgehen.
Die Prüfung ist unabhängig davon, ob am Ende ein neuer Vertrag steht. Oft ist der alte Vertrag mit Lücken besser als ein neuer mit neuen Gesundheitsfragen.
Beratung durch die FemininFinance GmbH & Co. KG, Versicherungsmaklerin nach § 34d Abs. 1 GewO, Register-Nr. D-TAJS-4I8JO-48, und ihre Kooperationspartner:innen mit eigener Erlaubnis und eigener Registrierung bei der IHK.
Häufig gestellte Fragen
Das Arbeitslosengeld I beträgt 60 Prozent deines pauschal berechneten Nettoentgelts, mit mindestens einem Kind 67 Prozent. Die genaue Höhe steht im Bescheid der Agentur für Arbeit.
Kündigst du selbst ohne wichtigen Grund, ruht das Arbeitslosengeld meist zwölf Wochen, die sogenannte Sperrzeit. In dieser Zeit musst du deine Fixkosten selbst tragen. Prüfe vorher, ob ein Aufhebungsvertrag oder ein wichtiger Grund vorliegt.
Du hast drei Wochen nach Zugang der schriftlichen Kündigung, um Klage beim Arbeitsgericht einzureichen. Danach gilt die Kündigung meist als wirksam. Eine Rechtsschutzversicherung muss zu diesem Zeitpunkt bereits bestehen.
Ja. Weißt du, dass dein Job endet, melde dich spätestens drei Monate vor dem Ende, bei kürzerer Frist innerhalb von drei Tagen nach Kenntnis. Sonst droht eine Sperrzeit.
Nicht alle. Die Berufsunfähigkeitsversicherung solltest du nicht kündigen, weil ein späterer Neuabschluss mit Gesundheitsfragen schwieriger wird. Prüfe lieber Beitragspause oder Stundung und streiche Verträge, die du nicht brauchst.
Quellen: Bundesagentur für Arbeit: Arbeitslosengeld, geprüft am 07.10.2026 · dejure.org: § 4 KSchG Klagefrist, Stand Oktober 2026, geprüft am 07.10.2026 · Bundesgesundheitsministerium: Krankengeld, geprüft am 07.10.2026 · dejure.org: § 159 SGB III Ruhen bei Sperrzeit, Stand Oktober 2026, geprüft am 07.10.2026 · dejure.org: § 38 SGB III Rechte und Pflichten der Ausbildung- und Arbeitsuchenden, Stand Oktober 2026, geprüft am 07.10.2026
Was sich geändert hat: 07.10.2026 – erste Fassung.
Haftungsausschluss: Dieser Artikel ist allgemeine Information und ersetzt keine persönliche Beratung. Welche Lösung zu dir passt, hängt von deiner Situation ab. Darüber sprechen wir am besten direkt. Alles Weitere steht im Haftungsausschluss.
Werbung: Dieser Artikel kann Werbelinks enthalten. Sie sind mit * markiert. Schließt du darüber etwas ab, bekommen wir vielleicht eine Provision. Für dich ändert sich der Preis nicht.
Unsere Beratung: Wir sind Versicherungsmaklerin. Vermitteln wir dir einen Vertrag, bekommen wir vom Versicherer eine Vergütung, die Courtage. Sie steckt im Beitrag. Vermittelt eine unserer Kooperationspartner:innen, bekommt sie die Courtage. Ob wir davon einen Anteil bekommen, ist unterschiedlich. Die Prüfung deines Vertrags ist unabhängig davon, ob am Ende ein neuer Vertrag steht. Mehr dazu: So verdienen wir Geld.
Tipps unter Fachkolleg:innen: Jobverlust
Für Versicherungsvermittlerinnen und -vermittler, Finanzberaterinnen und -berater mit IHK-Registrierung
- Aufhebungsverträge und Kündigungen sind ein Moment, in dem Kundinnen und Kunden Verträge kündigen wollen. Ein Gespräch vorher verhindert teure Fehler.
- Rechtsschutz mit Arbeitsrecht hat eine Wartezeit. Frage im Jahresgespräch danach, nicht erst im Leistungsfall.
- Die neue Krankengeld-Regel ab 2027 gibt Anlass, Kundinnen und Kunden mit langer Krankschreibung auf Aufhebungsverträge anzusprechen.