

Ein Todesfall ist zuerst Trauer, erst dann Papierkram. Und trotzdem laufen Fristen ab dem ersten Tag.
Eine Erbschaft kann Geld bedeuten, aber auch Schulden, Streit und viel Arbeit.
Hier siehst du, welche Fristen gelten, wie die Steuer funktioniert und was du zuerst klärst.
Betrifft dich, wenn du etwas erbst du einen Nachlass regelst dein Partner verstorben ist
Das Wichtigste in Kürze
- Du hast sechs Wochen Zeit, ein Erbe auszuschlagen. Die Frist beginnt, sobald du vom Erbfall und deinem Erbe weißt.
- Kinder haben 400.000 Euro Freibetrag pro Elternteil, Ehepartner 500.000 Euro, Enkel 200.000 Euro.
- Das Finanzamt muss innerhalb von drei Monaten wissen, dass du etwas geerbt hast.
- Ein Erbschein ist nicht immer nötig. Bei Konto und Haus verlangt die Bank oder das Grundbuch oft einen Nachweis.
- Triff keine großen Anlageentscheidungen in den ersten Wochen. Das Geld darf erst einmal liegen.
Inhalt
Was ändert sich bei einer Erbschaft?
Die kurze Antwort: Du erbst nicht nur Vermögen, sondern den ganzen Nachlass. Dazu gehören auch Schulden, Verträge und Pflichten.
Viele erben ohne Testament. Dann entscheidet das Gesetz: Ehepartner, Kinder, Eltern, Geschwister in fester Reihenfolge.
Wichtig ist die Reihenfolge: zuerst Fristen sichern, dann Nachlass sichten, dann Steuer und Geld.
Welche Fristen laufen?
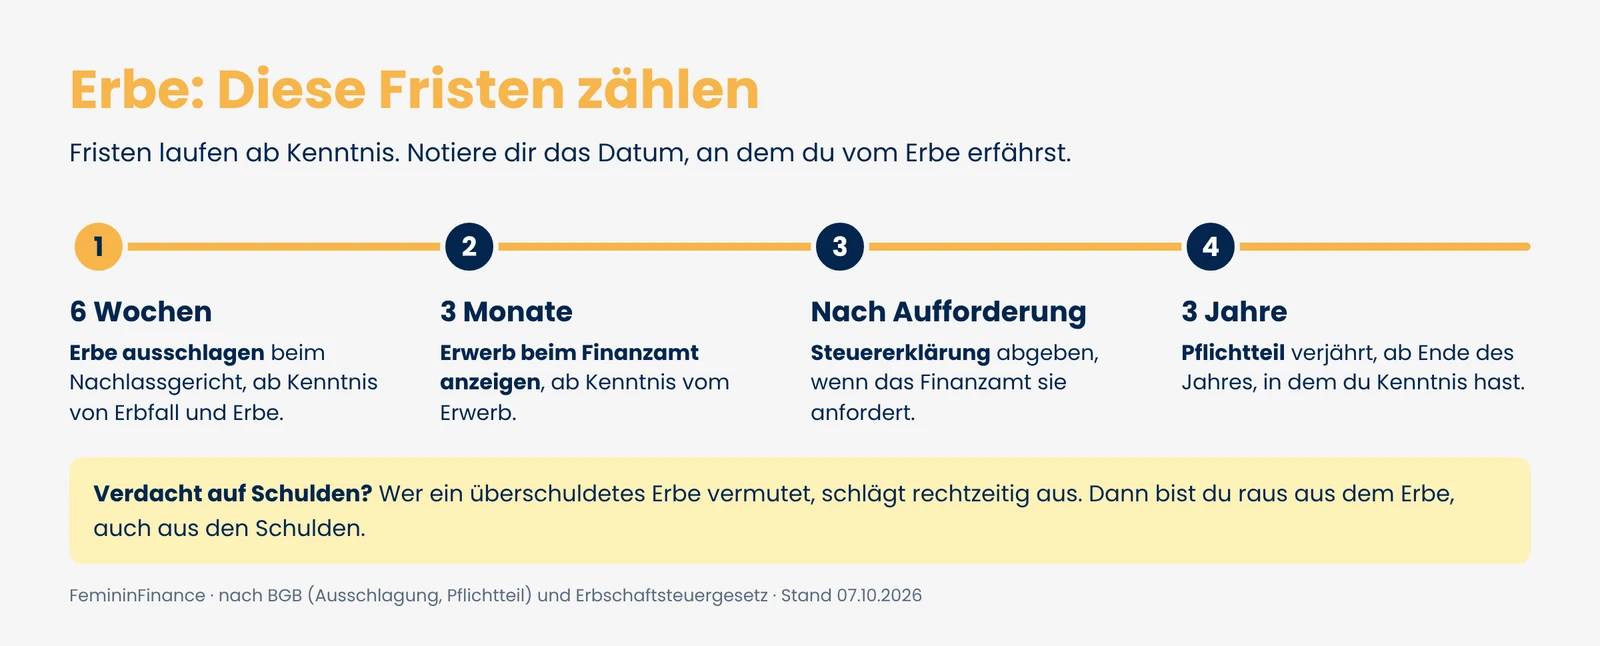
| Frist | Was passiert | Wann es beginnt |
|---|---|---|
| Ausschlagung | Sechs Wochen, um das Erbe beim Nachlassgericht auszuschlagen | Kenntnis von Erbfall und Erbe |
| Anzeige beim Finanzamt | Drei Monate, um den Erwerb zu melden | Kenntnis vom Erwerb |
| Steuererklärung | Das Finanzamt fordert sie nach Aufforderung an | Aufforderung des Finanzamts |
| Pflichtteil | Anspruch verjährt nach drei Jahren | Ende des Jahres, in dem du Kenntnis hast |
Wer ein überschuldetes Erbe vermutet, schlägt rechtzeitig aus. Schlägst du aus, bist du raus aus dem Erbe, auch aus den Schulden.
Beispiel: So sieht das bei Lisa aus
Lisa Logisch ist unsere Beispielperson. Sie ist erfunden, ihr Verlauf ist alltagsecht.
Lisa erbt von ihrer Großmutter 60.000 Euro. Ihre Mutter lebt noch. Als Enkelin hat Lisa einen Freibetrag von 200.000 Euro.
| Frage | Lisas Antwort |
|---|---|
| Erbschaftsteuer | Keine. 60.000 Euro liegen unter dem Freibetrag von 200.000 Euro. |
| Anzeige beim Finanzamt | Trotzdem melden, auch wenn keine Steuer anfällt. |
| Rücklage | Lisa füllt zuerst ihren Puffer auf sechs Nettogehälter, also 15.000 Euro. |
| Rest | 45.000 Euro: Sie lässt sie einige Wochen liegen und entscheidet in Ruhe. |
Lisas Berufsunfähigkeitsversicherung und ihre Vorsorge ändern sich nicht. Das Erbe ersetzt keine laufende Absicherung.
Welche Zahlen gelten 2026 und 2027?
Alle Werte stehen mit Stand Oktober 2026. Uns ist keine beschlossene Änderung der Freibeträge für 2027 bekannt. Das kann sich ändern.
| Was | 2026 | 2027, kann sich noch ändern |
|---|---|---|
| Freibetrag Ehepartner | 500.000 Euro | unverändert |
| Freibetrag Kinder, je Elternteil | 400.000 Euro | unverändert |
| Freibetrag Enkel | 200.000 Euro | unverändert |
| Freibetrag Eltern und Großeltern beim Erwerb von Todes wegen | 100.000 Euro | unverändert |
| Freibetrag Geschwister, Nichten, Neffen | 20.000 Euro | unverändert |
| Pauschale für Bestattung und Nachlasskosten | 10.300 Euro | unverändert |
| Steuersatz Steuerklasse I | 7 bis 30 Prozent | unverändert |
| Selbst genutztes Familienheim | steuerfrei unter Auflagen, zehn Jahre bewohnen | unverändert |
Welche Absicherung und Vorsorge passt in diese Phase?
- Notgroschen: Fülle ihn zuerst auf, bevor du anlegst.
- Tagesgeld: der sichere Parkplatz für die ersten Wochen.
- Vermögen aufbauen: wenn du später langfristig anlegen möchtest.
- Risikolebensversicherung: Wer Erben hat, denkt auch an die eigene Absicherung.
- Hausrat und Wohngebäude: Bei geerbten Immobilien prüfen, ob alles weiter versichert ist.
Was tust du, je nachdem, was du findest?
- Das kannst du so lassen: Der Nachlass ist klar, es gibt ein Testament und keine Schulden. Dann kümmere dich um Erbschein, Bank und Finanzamt.
- Du bist unsicher, ob Schulden da sind: Beantrage beim Nachlassgericht Hilfe. Entscheide vor Ablauf der sechs Wochen.
- Es gibt eine Immobilie: Kläre Grundbuch, Versicherung und laufende Kosten, bevor du behalten oder verkaufen willst.
- Du hast viel geerbt: Warte mit der Anlage. Nutze die Beratung, damit das Geld zu deinen Zielen passt.
Was bei einer Erbschaft als Nächstes zählt
Sichere die Fristen. Dann sichtest du den Nachlass. Dann sprichst du mit Finanzamt und Bank. Zuletzt entscheidest du, was mit dem Geld passiert.
Mehr zur Absicherung nach einem Todesfall findest du im Beitrag Witwenrente und Hinterbliebene.
Lass uns gemeinsam schauen, was du mit deinem Erbe tust.
Die Prüfung ist unabhängig davon, ob am Ende ein neuer Vertrag steht. Oft ist der alte Vertrag mit Lücken besser als ein neuer mit neuen Gesundheitsfragen.
Beratung durch die FemininFinance GmbH & Co. KG, Versicherungsmaklerin nach § 34d Abs. 1 GewO, Register-Nr. D-TAJS-4I8JO-48, und ihre Kooperationspartner:innen mit eigener Erlaubnis und eigener Registrierung bei der IHK.
Häufig gestellte Fragen
Sechs Wochen ab dem Zeitpunkt, an dem du vom Erbfall und von deinem Erbe erfährst. Die Ausschlagung erklärst du beim Nachlassgericht.
Nur, wenn dein Erwerb den Freibetrag übersteigt. Kinder haben 400.000 Euro je Elternteil, Ehepartner 500.000 Euro, Enkel 200.000 Euro.
Nicht immer. Bei einem notariellen Testament reicht oft das Eröffnungsprotokoll. Bei Immobilien und manchen Konten verlangen Grundbuchamt oder Bank einen Nachweis.
Ja, innerhalb von drei Monaten, auch wenn keine Steuer anfällt. Das Finanzamt entscheidet dann, ob es eine Steuererklärung braucht.
Lass es zuerst einige Wochen liegen. Fülle den Puffer auf, kläre Schulden und Absicherung. Erst dann entscheidest du über Anlage.
Quellen: dejure.org: § 16 ErbStG Freibeträge, Stand Oktober 2026, geprüft am 07.10.2026 · dejure.org: § 1944 BGB Ausschlagungsfrist, Stand Oktober 2026, geprüft am 07.10.2026 · dejure.org: § 30 ErbStG Anzeige des Erwerbs, Stand Oktober 2026, geprüft am 07.10.2026 · dejure.org: § 19 ErbStG Steuersätze, Stand Oktober 2026, geprüft am 07.10.2026 · dejure.org: § 10 ErbStG Steuerpflichtiger Erwerb, Stand Oktober 2026, geprüft am 07.10.2026
Was sich geändert hat: 07.10.2026 – erste Fassung.
Haftungsausschluss: Dieser Artikel ist allgemeine Information und ersetzt keine persönliche Beratung. Welche Lösung zu dir passt, hängt von deiner Situation ab. Darüber sprechen wir am besten direkt. Alles Weitere steht im Haftungsausschluss.
Werbung: Dieser Artikel kann Werbelinks enthalten. Sie sind mit * markiert. Schließt du darüber etwas ab, bekommen wir vielleicht eine Provision. Für dich ändert sich der Preis nicht.
Unsere Beratung: Wir sind Versicherungsmaklerin. Vermitteln wir dir einen Vertrag, bekommen wir vom Versicherer eine Vergütung, die Courtage. Sie steckt im Beitrag. Vermittelt eine unserer Kooperationspartner:innen, bekommt sie die Courtage. Ob wir davon einen Anteil bekommen, ist unterschiedlich. Die Prüfung deines Vertrags ist unabhängig davon, ob am Ende ein neuer Vertrag steht. Mehr dazu: So verdienen wir Geld.
Tipps unter Fachkolleg:innen: Erbschaft
Für Versicherungsvermittlerinnen und -vermittler, Finanzberaterinnen und -berater mit IHK-Registrierung
- Nach einem Erbe stehen Kundinnen oft vor großen Summen und wenig Plan. Ein ruhiges Gespräch hilft mehr als schnelle Produkte.
- Erbschaften sind ein Anlass, die eigene Absicherung und Vollmachten zu prüfen.
- Bei geerbten Immobilien sollten Versicherungen sofort geklärt sein.