

Ab 2027 gibt es die neue geförderte private Vorsorge. Und sofort die Frage: Depot oder Versicherung?
Beides bekommt dieselben Zulagen vom Staat. Der Unterschied liegt in Garantie, Kosten und Auszahlung.
Hier siehst du, wie sich die Wege unterscheiden und welcher zu dir passt.
Betrifft dich, wenn du für später vorsorgst du gerade im Beruf startest du selbständig bist
Das Wichtigste in Kürze
- Das Altersvorsorgereformgesetz gilt ab dem 1. Januar 2027. Neue Riester-Verträge gibt es dann nicht mehr.
- Die Grundzulage beträgt bis zu 540 Euro im Jahr. Pro Kind gibt es bis zu 300 Euro dazu.
- Du wählst zwischen Depot ohne Garantie, mit 80 Prozent oder mit 100 Prozent Garantie.
- Das Standarddepot darf höchstens 1 Prozent Kosten im Jahr kosten.
- Die Versicherung kann eine lebenslange Rente bieten. Das Depot zahlt meist über einen Auszahlplan bis mindestens 85.
Inhalt
Worum geht es bei Depot und Versicherung?
Die kurze Antwort: Bei beiden sparst du für das Alter und bekommst Zulagen. Das Depot legt dein Geld in Fonds und ETFs an. Die Versicherung packt dasselbe Sparen in einen Versicherungsvertrag, oft mit Garantie oder lebenslanger Rente.
Den Versicherungsmantel kennst du von der fondsgebundenen Rentenversicherung. Neu ist, dass beides ab 2027 staatlich gefördert werden kann, wenn der Vertrag zertifiziert ist.
Wichtig ist, was du am Ende willst: Flexibilität und Rendite oder Sicherheit und lebenslanges Einkommen. Wer beides will, muss abwägen.
Was unterscheidet die beiden Wege?
| Merkmal | Altersvorsorgedepot | Altersvorsorge-Versicherung |
|---|---|---|
| Anlage | Fonds und ETFs, du wählst | Fonds im Versicherungsmantel oder klassische Anlage des Versicherers |
| Garantie | Pur ohne Garantie, 80 oder 100 Prozent | Je nach Tarif 80 oder 100 Prozent |
| Kosten | Standarddepot höchstens 1 Prozent im Jahr | Meist höher, im Vertrag prüfen |
| Auszahlung | Auszahlplan bis mindestens 85, Rente optional | Lebenslange Rente möglich |
| Hinterbliebene | Restkapital geht an die Erben | Nur Rentengarantiezeit von 10 oder 20 Jahren |
| Berufsunfähigkeit im Vertrag | nicht vorgesehen | nach den bisherigen Regeln nicht mehr zulässig |
| Zulagen | gleich hoch | gleich hoch |
Die Tabelle zeigt die Regeln nach dem heutigen Stand. Konkrete Produkte gibt es erst ab 2027. Prüfe dann die Kosten und Bedingungen im einzelnen Tarif.
Beispiel: So sieht das bei Lisa aus
Lisa Logisch ist unsere Beispielperson. Sie ist erfunden, ihr Verlauf ist alltagsecht.
Lisa ist 31 und hat nach Fixkosten rund 900 Euro im Monat übrig. Sie legt 150 Euro im Monat zurück, also 1.800 Euro im Jahr. Das ist genau der Betrag, bei dem die volle Grundzulage fließt.
| Posten | Betrag im Jahr |
|---|---|
| Eigenbeitrag | 1.800 Euro |
| Grundzulage | 540 Euro |
| Gesamt im Vertrag | 2.340 Euro |
| Förderquote | 30 Prozent |
| Rechenbeispiel, 35 Jahre bis 67 | Wert, grob | Hinweis |
|---|---|---|
| Ohne Rendite, nur eingezahlt | rund 81.900 Euro | Untergrenze, ohne Wertzuwachs |
| Mit 4 Prozent im Jahr nach Kosten | rund 172.000 Euro | Rechenbeispiel, keine Prognose |
Die Zahlen sind eine Veranschaulichung und kein Versprechen. Wie viel am Ende da ist, hängt von Rendite, Kosten und deiner Laufzeit ab.
Lisa wählt ein Depot ohne Garantie, weil sie 35 Jahre Zeit hat. Zusätzlich behält sie ihre Berufsunfähigkeitsversicherung als eigenen Vertrag. Mehr dazu bei Berufsunfähigkeit.
Welche Zahlen gelten 2026 und 2027?
Die neuen Regeln gelten ab 1. Januar 2027. Sie sind beschlossen und im Bundesgesetzblatt veröffentlicht. Einzelheiten können sich noch ändern.
| Was | 2026, Riester | 2027, Altersvorsorgedepot, kann sich noch ändern |
|---|---|---|
| Grundzulage | 175 Euro im Jahr | bis 540 Euro, 50 Cent je Euro bis 360 Euro, 25 Cent je Euro bis 1.800 Euro |
| Kinderzulage | 185 oder 300 Euro je Kind | bis 300 Euro je Kind |
| Berufseinsteiger-Bonus | 200 Euro einmalig | 200 Euro einmalig unter 25 |
| Mindesteigenbeitrag | 60 Euro Sockelbeitrag | 120 Euro im Jahr |
| Garantie | 100 Prozent verpflichtend | Pur, 80 oder 100 Prozent |
| Kostendeckel Standarddepot | keiner | 1 Prozent im Jahr |
| Neue Verträge | Riester | nur noch Altersvorsorgedepot und Versicherung |
| Frühstart-Rente für Kinder von 6 bis 18 | nicht in Kraft | 10 Euro im Monat, im Bundestag, noch nicht beschlossen |
Welche Absicherung passt in diese Phase?
- Altersvorsorgedepot: die ausführliche Erklärung zu Zulagen, Kosten und Auszahlung.
- Riester-Rente: bestehende Verträge laufen weiter. Du kannst später wechseln.
- Fondsgebundene Rentenversicherung: der Versicherungsmantel ohne Zulagen.
- Betriebsrente: prüfe sie zuerst, denn der Arbeitgeber zahlt oft dazu.
- Berufsunfähigkeit: bleibt ein eigener Vertrag, wenn sie im Vorsorgevertrag nicht mehr geht.
Was tust du, je nachdem, was du findest?
- Das kannst du so lassen: Du hast einen Riester-Vertrag, der gut läuft. Dann behalte ihn und prüfe nur, ob ein Wechsel Vorteile bringt.
- Du hast viel Zeit und Risikobereitschaft: Dann passt das Depot ohne Garantie. Wähle das Standarddepot, wenn du es einfach willst.
- Du willst Sicherheit und lebenslange Rente: Schau auf die Versicherung mit Garantie. Prüfe Kosten und Rentengarantiezeit genau.
- Du bist unsicher: Warte nicht bis zur letzten Minute. Nutze die Beratung für einen Vergleich, sobald es konkrete Produkte gibt.
Was als Nächstes zählt
Vor 2027 kannst du nichts abschließen. Du kannst aber jetzt klären, ob du Riester hast, wie viel du monatlich sparen willst und wie viel Risiko du trägst.
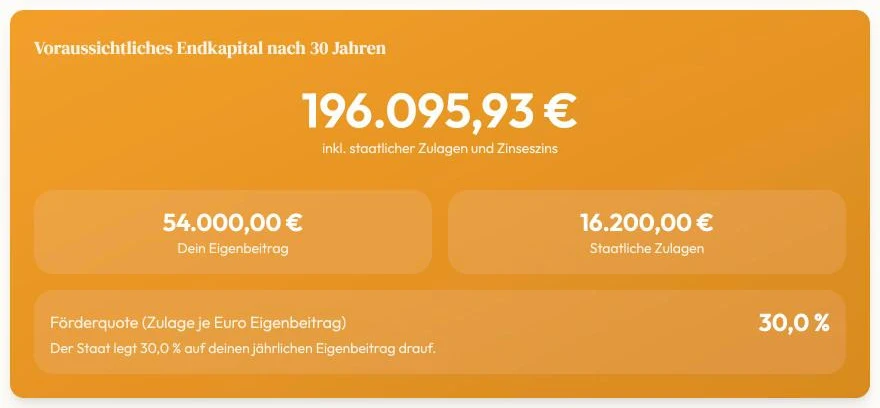
Rechne es selbst durch: Mit dem Altersvorsorgedepot-Rechner siehst du Zulagen und Endkapital. Mit dem Riester-Rechner vergleichst du deinen alten Vertrag.
Mehr zum Hintergrund findest du im Beitrag Gender Pension Gap und unter Rentenlücke berechnen.
Lass uns gemeinsam schauen, ob Depot oder Versicherung zu dir passt.
Die Prüfung ist unabhängig davon, ob am Ende ein neuer Vertrag steht. Oft ist der alte Vertrag mit Lücken besser als ein neuer mit neuen Gesundheitsfragen.
Beratung durch die FemininFinance GmbH & Co. KG, Versicherungsmaklerin nach § 34d Abs. 1 GewO, Register-Nr. D-TAJS-4I8JO-48, und ihre Kooperationspartner:innen mit eigener Erlaubnis und eigener Registrierung bei der IHK.
Häufig gestellte Fragen
Das Depot legt dein Geld in Fonds und ETFs an, meist ohne Garantie und mit einem Auszahlplan. Die Versicherung steckt das Sparen in einen Versicherungsvertrag, oft mit Garantie und lebenslanger Rente. Beide bekommen dieselben Zulagen.
Ja, wenn der Vertrag zertifiziert ist. Grundzulage und Kinderzulage gelten für alle förderfähigen Produkte. Ein normaler privater Rentenvertrag ohne Zertifizierung bekommt sie nicht.
Nein. Die Garantie ist ab 2027 freiwillig. Du kannst zwischen pur, 80 Prozent und 100 Prozent wählen. Mehr Garantie kostet meist Rendite.
Bestehende Verträge laufen weiter. Neue Riester-Verträge gibt es nicht mehr. Ein Wechsel in die neue Förderung ist freiwillig und geht nur in eine Richtung.
Ab dem 1. Januar 2027. Anbieter dürfen vorher keine geförderten Verträge verkaufen, und die Produkte müssen zertifiziert sein.
Quellen: Deutsche Rentenversicherung: Reform der privaten Altersvorsorge, Stand Oktober 2026, geprüft am 07.10.2026 · Deutsche Rentenversicherung: Bundesrat beschließt Reform der privaten Altersvorsorge, Stand 8. Mai 2026, geprüft am 07.10.2026 · Deutscher Bundestag: Entwurf eines Gesetzes zur Einführung einer Frühstartrente, Drucksache 21/7864, Stand 7. September 2026, geprüft am 07.10.2026 · dejure.org: § 10a EStG Zusätzliche Altersvorsorge, Stand Oktober 2026, geprüft am 07.10.2026 · dejure.org: § 22 EStG Besteuerung von Leistungen, Stand Oktober 2026, geprüft am 07.10.2026
Was sich geändert hat: 07.10.2026 – erste Fassung.
Haftungsausschluss: Dieser Artikel ist allgemeine Information und ersetzt keine persönliche Beratung. Welche Lösung zu dir passt, hängt von deiner Situation ab. Darüber sprechen wir am besten direkt. Alles Weitere steht im Haftungsausschluss.
Werbung: Dieser Artikel kann Werbelinks enthalten. Sie sind mit * markiert. Schließt du darüber etwas ab, bekommen wir vielleicht eine Provision. Für dich ändert sich der Preis nicht.
Unsere Beratung: Wir sind Versicherungsmaklerin. Vermitteln wir dir einen Vertrag, bekommen wir vom Versicherer eine Vergütung, die Courtage. Sie steckt im Beitrag. Vermittelt eine unserer Kooperationspartner:innen, bekommt sie die Courtage. Ob wir davon einen Anteil bekommen, ist unterschiedlich. Die Prüfung deines Vertrags ist unabhängig davon, ob am Ende ein neuer Vertrag steht. Mehr dazu: So verdienen wir Geld.
Tipps unter Fachkolleg:innen: Altersvorsorgedepot und Versicherung
Für Versicherungsvermittlerinnen und -vermittler, Finanzberaterinnen und -berater mit IHK-Registrierung
- Die Wahl zwischen Depot und Versicherung hängt an Garantiebedarf, Kosten und gewünschter Rentenform. Ein Entscheidungsgespräch hilft mehr als ein Produktvergleich.
- Bestehende Riester-Verträge sollten einzeln geprüft werden, bevor ein Wechsel empfohlen wird.
- Die Berufsunfähigkeit gehört nach den neuen Regeln nicht mehr in den Vorsorgevertrag und braucht einen eigenen Vertrag.